大数据多源融合分析:整合了来自300个城市1987-2024年间的地理空间、经济和环境数据,构建了包含5,171家注册回收企业的全国性综合数据库
机器学习创新应用:运用随机森林模型识别影响企业分布的关键驱动因素,突破传统计量经济学模型的解释范围
产业链空间结构分析:运用自然语言处理技术对企业业务范围进行分类,揭示上游、中游、下游企业的空间分布特征
时空演化规律发现:识别出资源回收产业发展的五个阶段,揭示从市场驱动向创新驱动再向环境治理的演化轨迹
近五十年来,随着人口增长、工业化进程和经济快速发展,全球固体废物产量急剧增加。其中,纸张、塑料、金属和玻璃等可回收材料因其资源回收和经济再利用潜力而成为关键组成部分。预计到2050年,全球固体废物年产量将达到35亿吨,可回收物质占比不断上升。这一结构性变化不仅加剧了可持续废物管理的紧迫性,也为回收价值链上的企业创造了新机遇。
在循环经济政策框架推动下,资源回收产业已从传统的废物处理转向价值创造。以美国为例,该行业支撑着超过16.4万个直接就业岗位和36万个间接就业岗位,平均年薪达7.3万美元,充分体现了该行业在环境效益和社会经济收益方面的双重作用。德国通过《废物处置法》和《包装条例》建立的双重系统、日本的《建设健全物质循环社会基本法》,以及美国的《资源保护与回收法》等政策实践,都为回收产业发展提供了重要的制度支撑。
中国作为全球最大的物质资源生产和消费国,其资源回收产业发展具有重要的代表性意义。2023年,中国回收产业处理了3.76亿吨再生材料,同比增长1.5%,涵盖废钢、有色金属、塑料、纸张等十余个品类。国家发展改革委预测,到2025年行业年产值将达到5万亿元人民币。然而,尽管国家政策为产业发展奠定了基础,各城市仍面临着因地方治理、监管能力和区域条件差异带来的多样化挑战。发达地区受土地稀缺、人口密度高、回收基础设施不足等因素制约,而欠发达地区虽然拥有丰富的土地资源,却面临市场活力不足、技术落后、回收效率低等问题。
当前研究多集中于政策演进、财务绩效和区域循环经济指标分析,缺乏对回收企业空间分布、演化规律或选址决定因素的全国性实证研究。同时,对产业链内部空间联系的研究也相对较少,特别是上游、中游、下游环节之间的错位问题。因此,系统调查城市回收企业的空间组织和区位决定因素,对于优化资源回收系统和促进可持续发展具有重要意义。
时空演化特征分析
研究通过核密度估计方法分析了回收企业的时空分布特征。图3的核密度曲线显示,全国范围内企业主要集中在20-60家的区间内,反映了大多数省份的中等产业发展水平。从1987年到2022年,密度曲线的右移反映了企业数量的整体增长,而曲线宽度增加和峰值高度降低则表明省份间差距逐渐扩大,部分省份成为产业领军者。
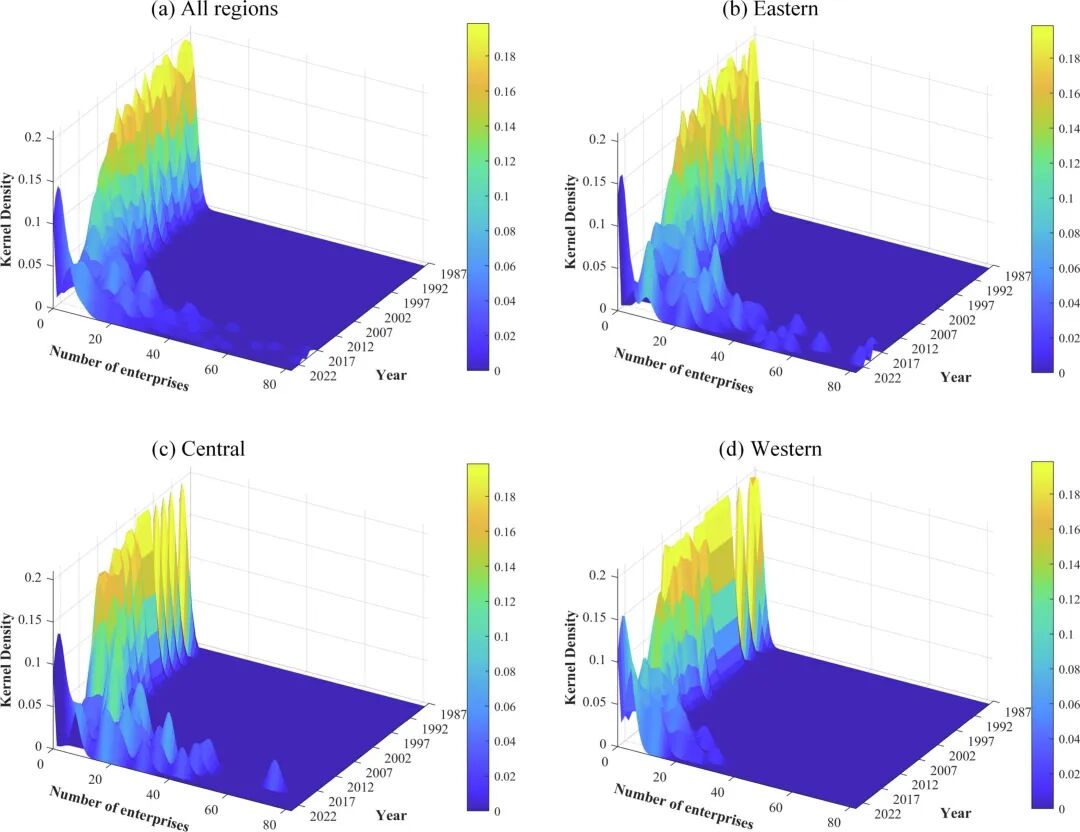
Fig. 3. Kernel density curves of the number of recycling enterprises in China.
图1展示了1987-2024年中国回收企业的年度新增数量变化。在2000年之前,企业设立数量极少,1997年之前每年新成立企业不足10家。2008年《循环经济促进法》颁布和2010年“城市矿产”示范基地项目启动后,增长显著加速。新注册企业数量从2015年的166家激增至2019年的644家峰值。截至2024年中,全国300个城市共记录了5,172家回收企业。
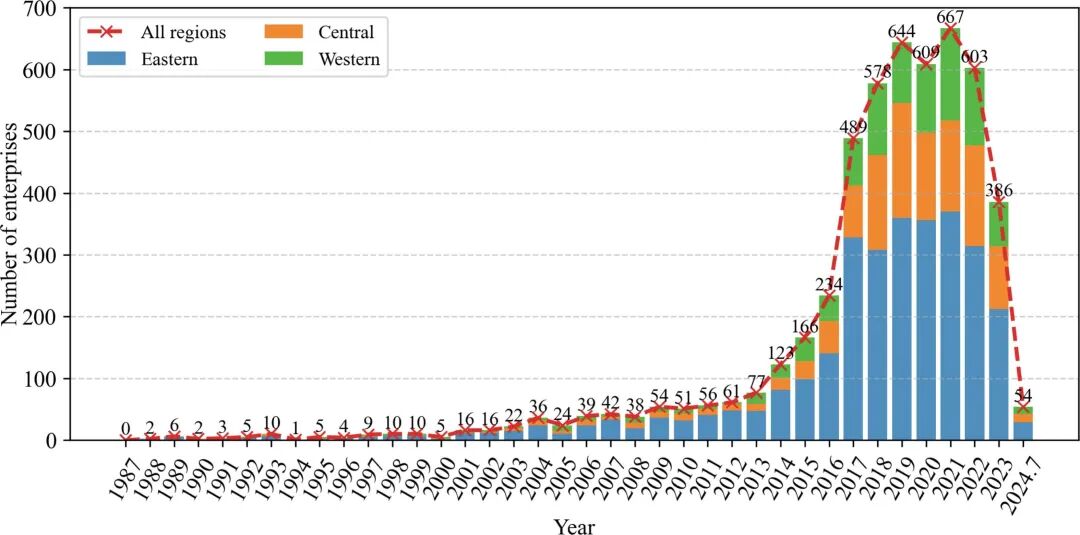
Fig. 1. Annual number of newly established recycling enterprises in China by region (1987-July 2024).
空间分布方面,图2显示东部沿海省份如江苏、山东、浙江呈现明显的集聚特征。图4的时间变化分析进一步揭示,虽然东部省份继续占据主导地位,但其相对比例有所下降,而内陆省份正在获得越来越多的全国企业增长份额,显示出从区域集中向空间分散的产业形成模式转变。
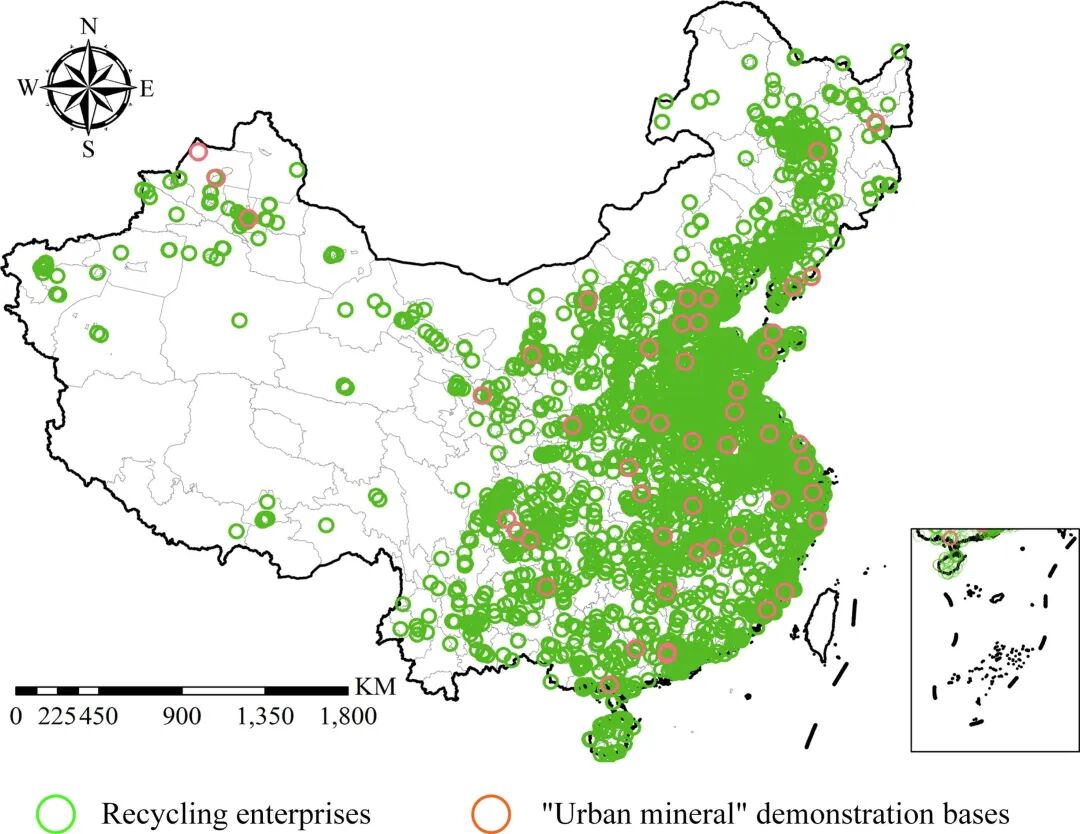
Fig. 2. Spatial layout of recycling enterprises in China in July 2024.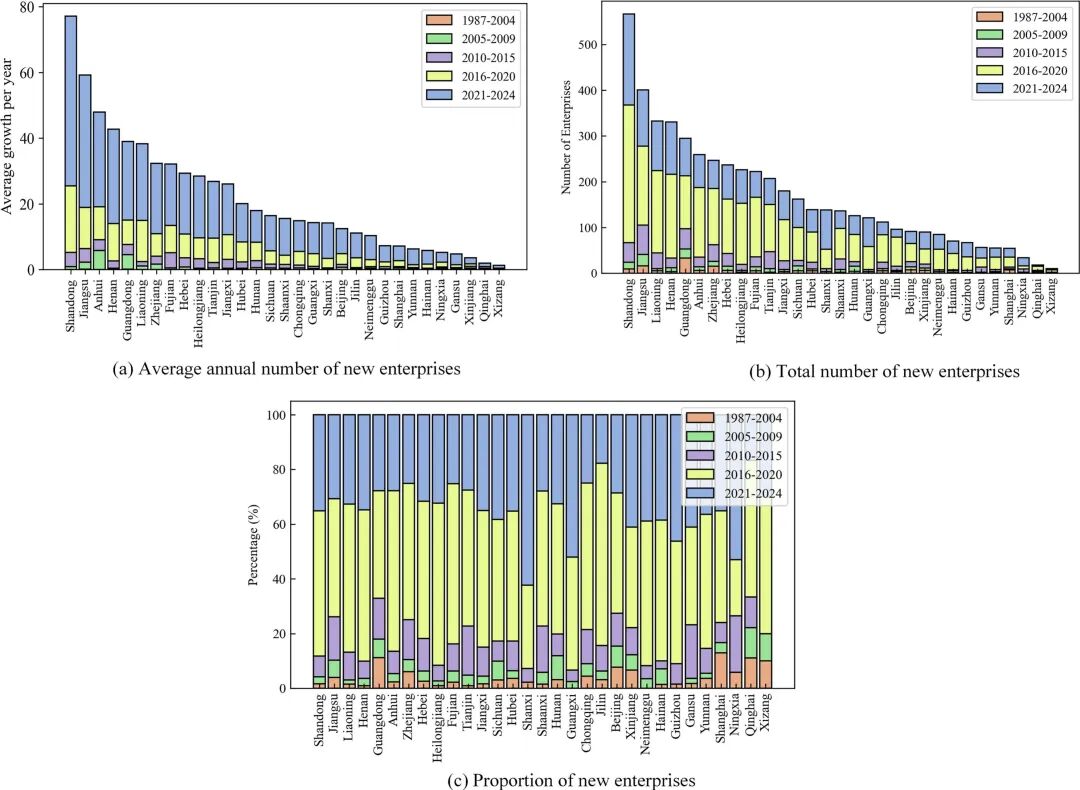
Fig. 4. Temporal variation in the number and proportion of recycling enterprises across different regions of China.
产业链空间分布特征
研究运用自然语言处理技术对5,171份企业经营记录进行分析,识别出734家上游企业(14.2%)、3,386家中游企业(65.5%)和1,051家下游企业(20.3%)。图5(f)-5(i)展示了产业链各环节的空间分布特征。
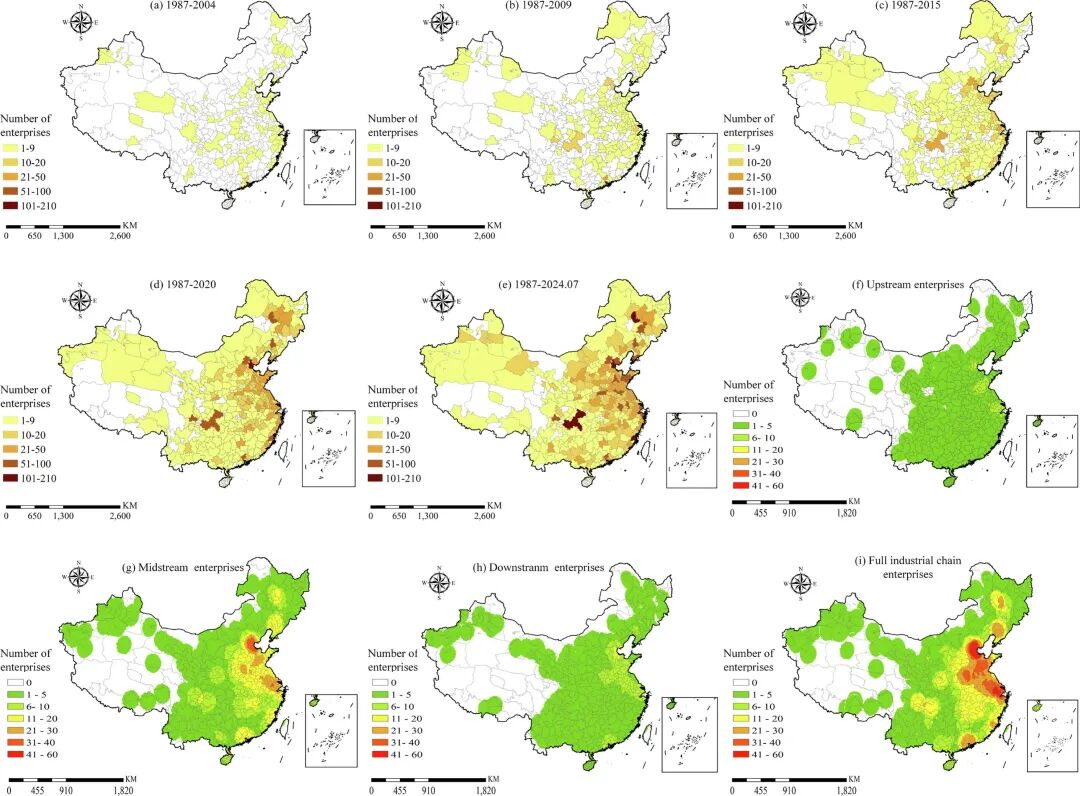
Fig. 5. Spatial distribution of the recycling enterprises in China’s industrial chain.
上游回收企业在全国范围内分布相对分散,主要受原材料可获得性和资源开采地点影响。中游企业则呈现明显的集中态势,在东部沿海省份特别是长三角地区企业密度最高,这种集中源于对工业基础设施、技能劳动力和制造业中心接近性的需求。下游企业的分布模式与上游企业相似,相对分散且浓度较低,但在一些中部和东部地区由于终端用户市场和物流网络的存在而呈现适度集聚。涵盖全产业链的企业主要集中在东部沿海地区,特别是长三角和珠三角,这些地区与成熟的工业基地融合促进了综合性回收流程的发展。
影响因素分析
图6展示了XGBoost、SVM和随机森林三种模型的性能对比。随机森林模型在所有数据集上都实现了最平衡和稳健的性能表现。全国层面,测试集R²达到0.8388,训练集R²为0.9677,显示出高预测保真度和适度的过拟合。区域层面,东部地区测试R²最高(0.9003),中部地区达到0.9036,西部地区尽管略降至0.8965,但仍代表着强拟合效果。
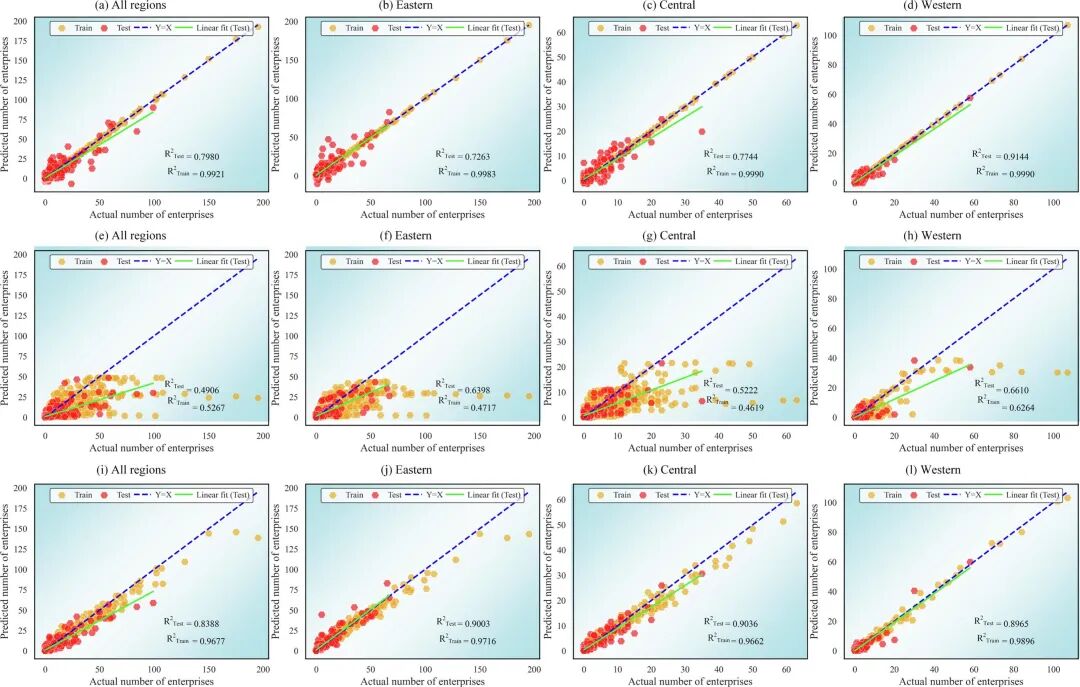
Fig. 6. Scatter plot of the observation-prediction for XGBoost, SVM and RF models.
图7详细展示了不同区域和时期影响因素的重要性排序。全国层面,专利授权数量(0.327)和零售销售总额(0.273)是最具影响力的因素,反映了创新支撑上游和中游集聚、市场需求刺激下游扩张的双重机制。
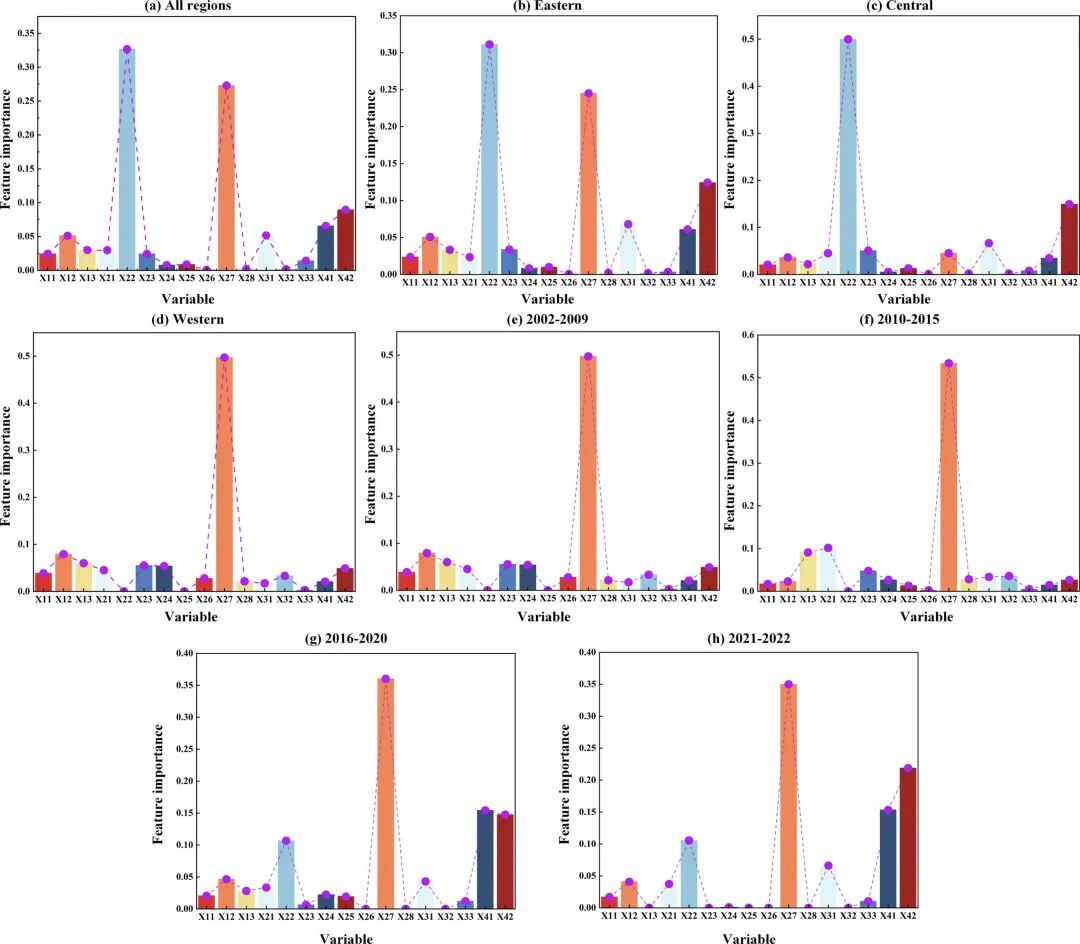
Fig. 7. Influencing factors in the layout of recycling enterprises across different regions and periods based on the RF model.
区域异质性方面,东部地区主要受专利授权(0.311)、零售销售(0.245)和碳排放(0.124)影响,企业选址由创新实力、市场潜力和环境监管的综合作用决定。中部地区以专利授权(0.500)和碳排放(0.149)为主导,额外的研发投入、投资强度和市场规模也有适度贡献,空间格局反映了创新升级、环境转型和资本配置的结构特征。西部地区零售销售总额(0.497)影响最大,其次是劳动力供给(0.060)和投资强度(0.055),而专利授权和研发支出的影响微乎其微,表明创新基础设施相对薄弱。
时间演化规律
图7(e)-(h)揭示了影响因素的时间演化特征,显示出从合规性和要素驱动向创新和可持续性导向的明确转变。2002-2009年期间,主要受市场规模(0.497)、劳动力可得性(0.060)和处置技术(0.054)影响,反映了对基础工业条件和监管合规的依赖。2010-2015年期间,创新影响开始上升,研发支出(0.102)超过其他非市场变量,但市场规模(0.534)仍然占主导地位。2016-2020年期间发生显著转变,专利授权(0.107)重要性增加,环境指标包括污水排放(0.154)和碳排放(0.148)变得重要,表明对生态外部性关注度上升。2021-2022年期间,产业进入成熟阶段,环境变量特别是碳排放(0.219)成为重要影响因素,反映了对生态约束的更大关注,标志着向以可持续性为导向的空间治理战略转变。
研究还识别出中国资源回收产业发展的五个阶段:萌芽阶段(1987-2004年)、初步发展阶段(2005-2009年)、引导发展阶段(2010-2015年)、高速扩张阶段(2016-2020年)和优化发展阶段(2021年至今)。每个阶段都对应着由重大制度或政策变化触发的明显转折点。
研究运用空间分析和随机森林模型,系统分析了1987-2024年间中国300个城市5,171家回收企业的时空动态和产业链结构。主要发现包括:
空间分布特征:呈现明显的东部集中态势。江苏省单独拥有超过500家企业,东部地区占全国总数的60%以上,而中部和西部地区分别占21.5%和18.4%。产业发展遵循五阶段模式,2016-2021年间新注册企业数量增长约90%,从约1,350家增至超过2,550家。
产业链分布:65.5%的企业从事中游加工,主要集中在长三角等经济中心。相比之下,上游(14.2%)和下游(20.3%)企业由于供需条件的区域差异而空间分布更加分散。
影响因素:创新相关指标在东部地区(0.311)和中部地区(0.500)具有重要解释力,碳排放在两个地区也显示出适度影响。西部地区企业选址主要受市场规模(0.497)和劳动力可得性(0.060)影响。2020年以来,碳排放已成为全国最具影响力的因素(0.219),表明政策明确转向绿色可持续发展。
政策建议:需要实施差异化策略:东部地区注重创新激励和中游集聚;中部地区加强基础设施和环境能力建设;西部地区提供市场和劳动力导向的支持。随着环境约束的增强,需要制定综合性、区域性的具体政策来引导回收行业的协调可持续发展。
School of Culture Tourism and Public Administration, Fujian Normal University, Fuzhou 350117, China
作者:Liqiang Chen, Ming GaoAuthor: Liqiang Chen, Ming Gao
Publication: Waste Management
Publisher: Elsevier
Date: August 2025
© 2025 Elsevier Ltd.
原文链接:https://doi.org/10.1016/j.wasman.2025.115017






