这是我第三次走进世界机器人大会,电脑里直播着世界机器人运动会,忙忙碌碌到今天才写一个走访感言。
机器人依然是全场最热闹的展品。它们打拳、踢球、弹琴、叠衣服,在人群和手机镜头之间反复表演,与热闹一同出现的,还有一种越来越强的焦虑。
从 2023 年具身智能开始发酵,行业就在等待自己的 ChatGPT 时刻。如今宇树已经 IPO,国内玩家上市排队,这个时刻依旧遥不可及。
这里面藏着一个矛盾。行业赋予宇树4000亿的估值,说明资本对这条赛道的长期热情并没有减退;但把时间尺度缩短,宇树上市市值的腰斩,几乎所有人都承认,这个行业现在有泡沫,现在真正能做的事和外界期待的事,中间还差着很远。
但这次走下来,我有一个明显的感受是,在亢奋、积极与悲观的市场情绪中,它虽然低于预期,但着实在进步。
就像 PI CEO 在一个闭门会上说的一样:“从来没有过一个单独的 Waymo 时刻,然后突然之间它们就到处都是了。机器人会先出现在商业场所,然后是工业场景,然后是人的身边,然后是简单的家庭应用,而在某个时点你一抬头,它已经发生了。”
五个趋势,分别呈现给大家。
具身智能依旧在经历着场景的奥德赛时期
展台上的东西依旧分成场景氛围展示和干活两类。
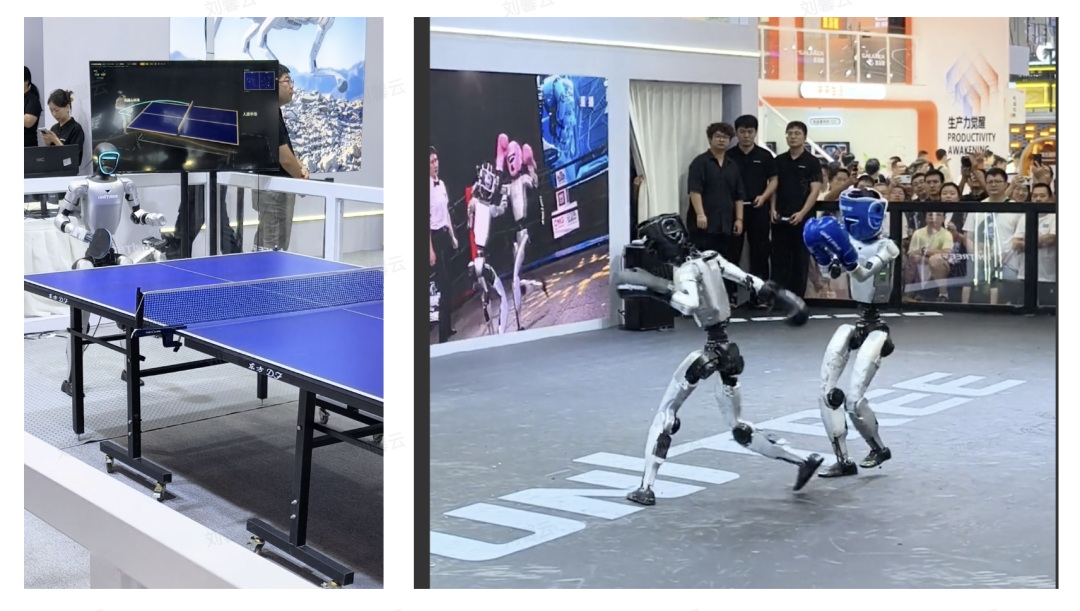
一类是表演和娱乐向的。唱歌、拳击、乐队、乒乓球,恰恰是最吸引观众的地方,这条沿着运控的发展的路数也吸引。世界机器人运动会受到行业的关注,也是一个鲜明的例子。
另一类是表演式的操作,跨维智能下象棋、自变量的插花。
大家真正关心的是干活类的场景,虽然低于大众预期,但我觉得有了比较明显的进步。我也把这些场景分为三类:
- 第一层是Demo场景。 主要展现的是在某一场景下的模型能力,叠衣服、折盒子打包。家庭场景是大家展现非常多的一块。虽然我们都知道现在机器人进家庭是比较难的事情,但是家庭始终是机器人的北极星场景。
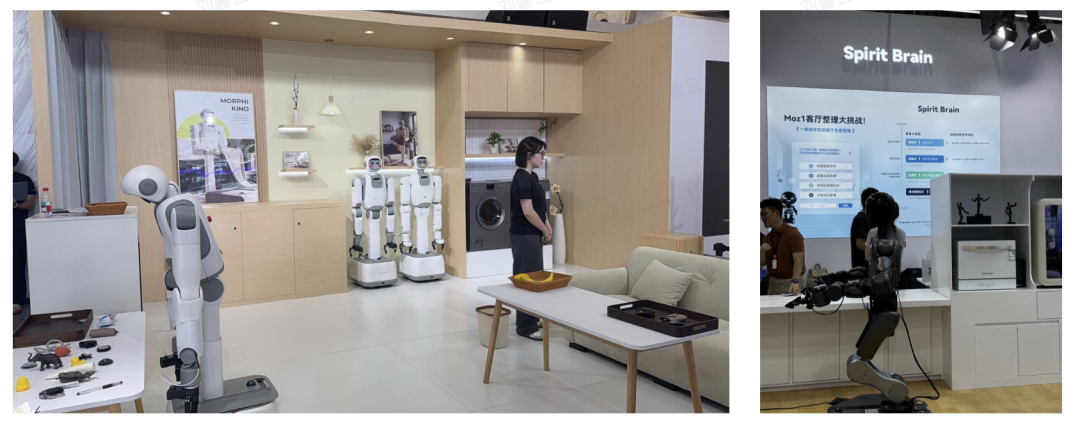
- 第二层,能力上已经可行,商业价值存疑。 人形机器人跑一段固定的工作流程,看上去完成度很高,实际完成的动作也就是拿起和放下。例如商业场景的做饮品,搬运、上下料、码垛等等,本质上是构型更加新颖的自动化。技术本质并没有改变,都有可能找到传统自动化的方法来解决替代。
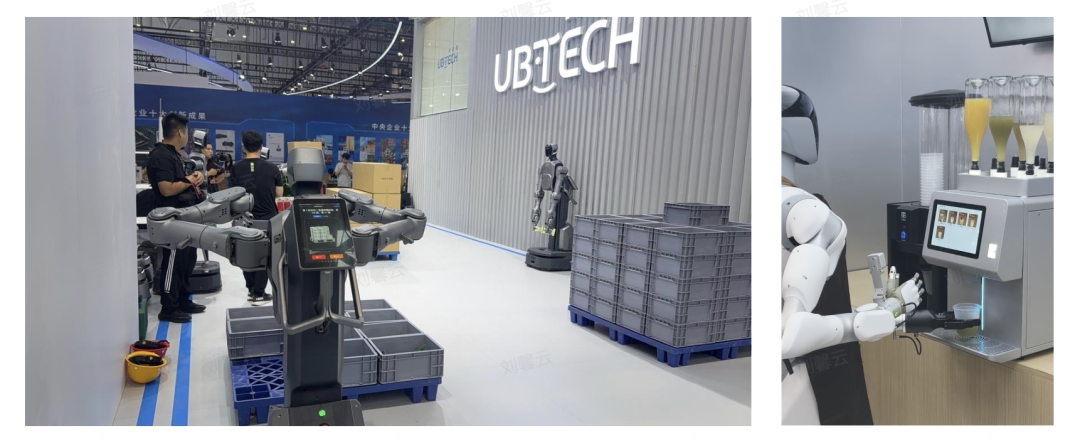
- 第三层,是我认为属于具身带来生产力的机会。例如自变量、星动纪元的物流、星海图的打包。虽然大家依旧会质疑效率、成功率对部署的影响。但这种多sku处理的泛化能力,对于不确定性的下一状态的处理,才是这一轮具身的突破点。
不只是人形,本体的叙事还在延展
先从本体说起。我们按现场参数牌、厂商手册和公开资料,把大会上可辨识的独立人形本体过了一遍,一共 117 款。双足 66 款,轮式 43 款,剩下是轮足复合和固定式双臂以及异形本体。
本体的叙事已经不再仅仅是科研所用了,开始出现了分化。
重载这一档是奔着工业去的
。有负载数字的 55 款里,15 款双臂能扛到 20 kg 以上,而且几乎清一色是轮式。开普勒 K3W 大黄蜂 30 kg,银河通用 Galbot S1 30 kg,赛那德 iLoabot-X 40 kg,鹿明 MOS2 50 kg。
小型本体数量明显上升。公开身高的 74 款里有 9 款不到 130 cm,松延动力 Bumi 小布米 98 cm,鹿明鹿小明 S3 89 cm,高擎动力 Mini Pi Plus 68 cm。它们的落点是教育、编程和陪伴,也有酒店文旅、赛事表演。
通用人形除了面向科研之外,也走向了娱乐和家庭。例如维他动力 Vbot ATOM 把身高定在 160 cm,围绕家庭的门框、台面和通行空间来定义身体尺寸。
我们也看到了许多异型的本体,例如半人马、带着京东Joy的双足。
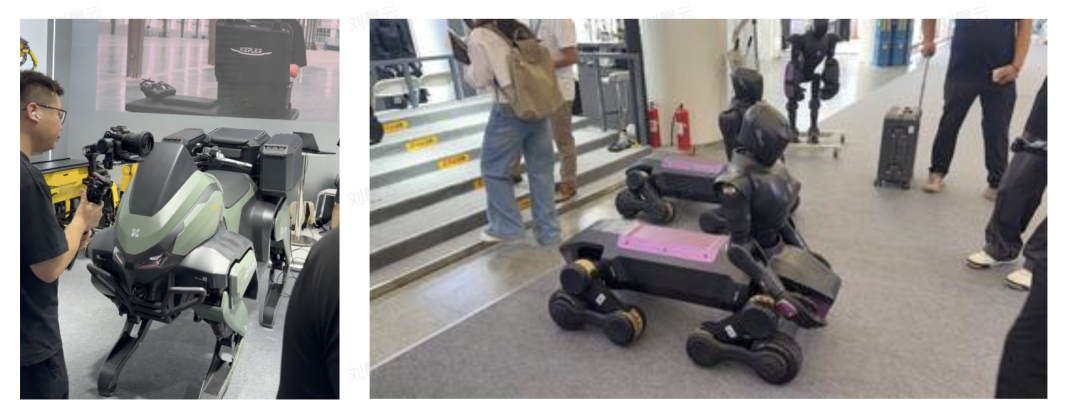 各种好玩的机器人
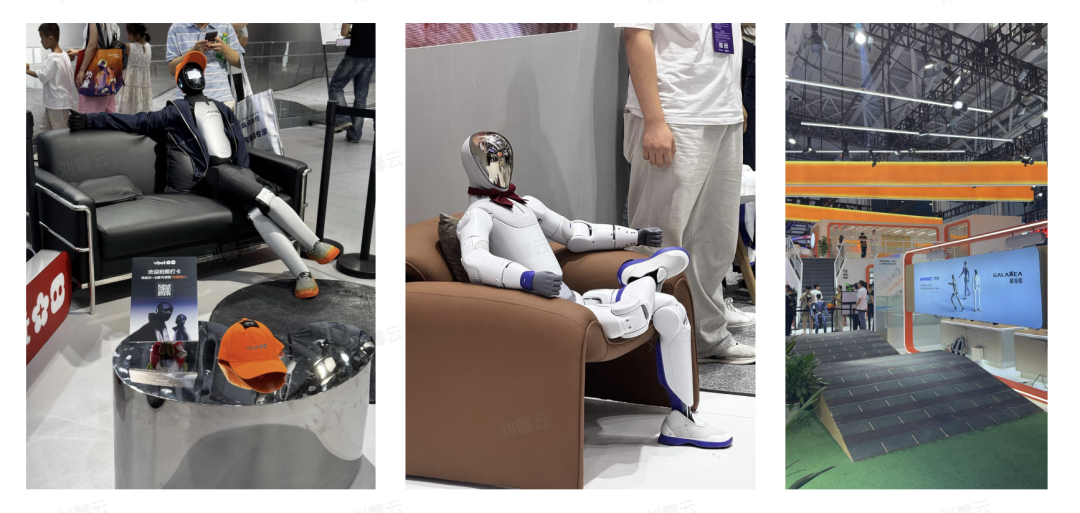 wrc上几款新本体
还有全场隐形的销量冠军,隔几步路就有人卖的凯米斯机器狗,200元买不了上当买不了吃亏。
身体不再追求同一种答案,而是依照场景去寻找答案。
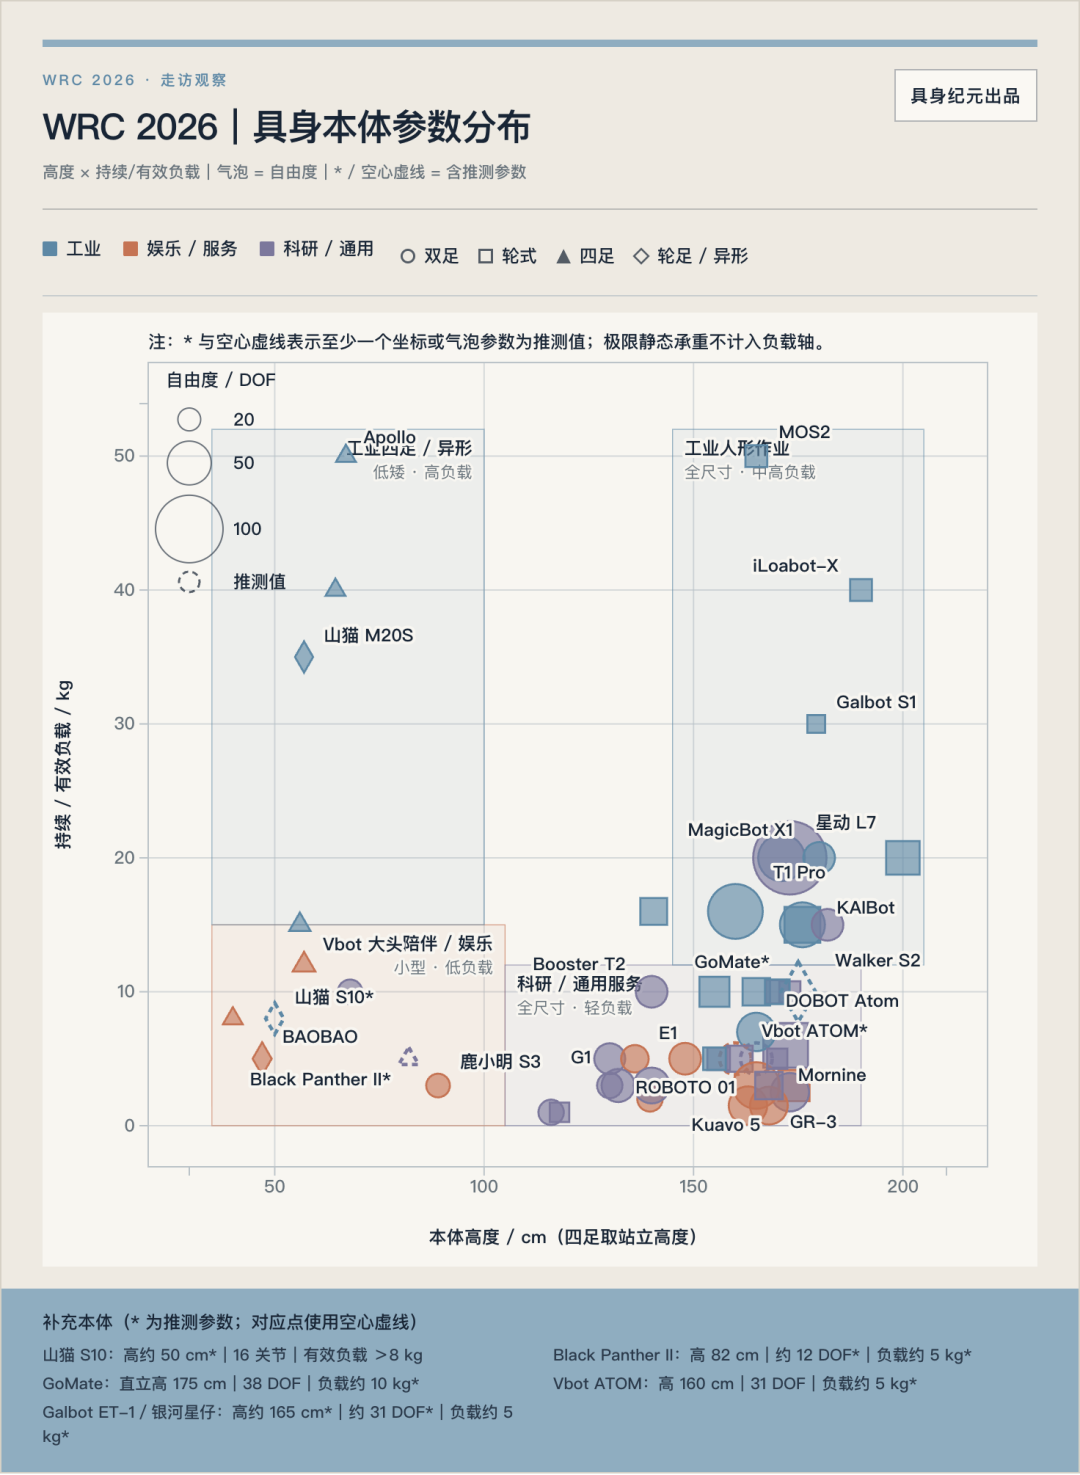 WRC 2026 本体参数分布,横轴为身高、纵轴为负载、气泡大小为自由度、颜色区分形态
百模大战的泡沫是事实,但 Demo 确实在进步
我们把 WRC 官网 314 条展商目录逐条核过一遍,据不完全统计披露了的有118 个模型。
从厂商的自己表述来看,概念是最没有边界的。VLA 27 个,复合型具身基座 19 个,世界动作模型(WAM)17 个,具身大脑系统或框架 15 个,世界模型 12 个,剩下的分散在感知、运控、触觉和陪伴交互上。
世界模型、wam是当红炸子鸡,但又如何呢?名词密度远高于证据密度。有公开参数、论文或者技术报告的少之又少,外界根本无法判断,更不用说放在一个合理的benchmark上来比较了。
而且其中到底有多少家在真正采数据,真正做预训练呢?外人就不得而知了。我记得上次after party活动的圆桌上,啸峰老师有尖锐地提问在座的嘉宾,具身到底是不是真的在预训练模型?相比于LLM10T+ tokens和百B的规模,具身模型的数据和参数规模确实还上不了牌桌。
但不得不说,今年整体的demo进步是超我预期的,甚至超过了WAIC。说几个我觉得还不错的,无界动力的串手串,原力灵机的削黄瓜(确实削得比我好)。
星海图的前置仓打包。虽然相对于真实的场景来说,这个速度可能还是慢了。但是反复试错,处理柔性物体,再装、再打包的能力,是真实场景所需要的。
数据供给端涌现且同质,但设备端还未明朗
今年的采集设备是全场最热闹的展区之一,无本体数据采集成为主线。
从umi、到触觉手套再到外骨骼手套以及ego采集。
华威科触觉手套、途见科技触觉手套、他山触觉指套
但走完一圈下来,我的感受是趋同性大于差异化,方案越来越多,但是思路也越来越像。尤其是UMI和Ego,前者学习海外大厂,后者集中在多目头环。
无界动力的头环、帕西尼头环、超维动力头环、德塔智能头环
深扑智能&章鱼动力
至于触觉和全身数据怎么采,大家没有一个定论。
我看到了以压阻路线为核心代表柔性触觉采集手套。还看到如它山的硬质电容指套。前者保证手部更自然的操作,但织物带来的噪音是行业共性的问题。后者优先保证采集数据的精度和一致性,也尝试用裸露的人手最大程度利用ego数据。
全身的数据,我只看到了德塔智能的ego采集方案。如果具身的热潮还会持续,我想明年会出现更多全身移动操作数据的采集方案出来。
因为真正的难题没有被解决:怎么在无感采集和高质量采集之间取得平衡。前者要求设备不打扰人的自然动作,后者要求信号精确、可对齐、可复现。大家都认为应该scale数据,但到底怎么scale数据,用什么样的设备去采集,其实还是一个混战的状态。
供应链是最先发展的卖铲人,卷集成、卷性价比
WRC也吸引了非常多的供应链玩家。
轴承、电机、减速器、丝杠、编码器、力传感器厂商都在场。但他们几乎不再单独卖器件,而是用关节集成的方式来展现自己的能力:一体化关节、关节模组,为下游提供一体化方案。
步科股份、来福股份、绿的谐波机器人的身体正在被拆成可以买到的模块。这会降低整机公司的起步门槛,团队不必从电机和控制器开始,就能做出可运行的原型。
虽然行业仍有技术路线之分,但供应链玩家,尤其是大厂往往不倾向于押注某一路线。例如绿的谐波,也推出了自己的行星减速器的原型。鸣志电器以空心杯电机为名,也有小型的无框力矩电机满足高自由度灵巧手的需求。
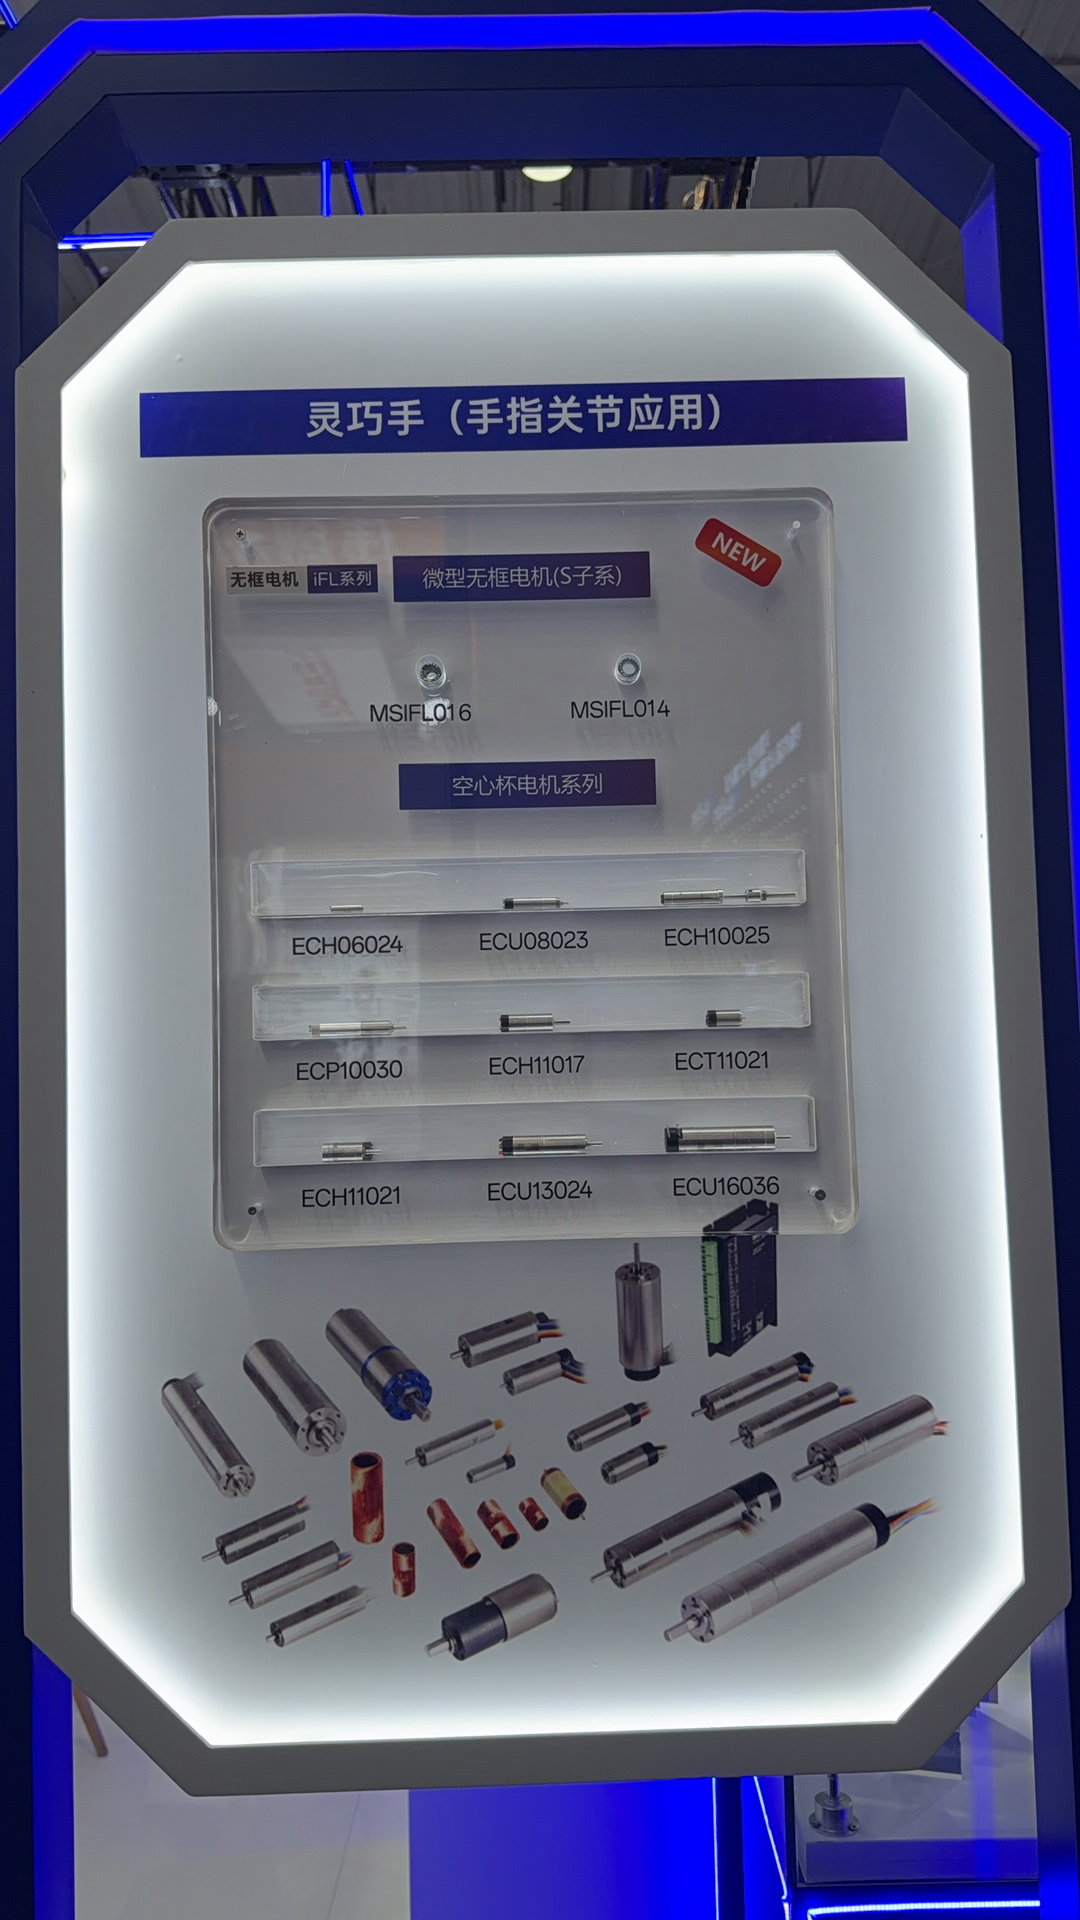 鸣志电机的产品分布
更小、性能更好甚至更便宜是永恒的主题。例如巨力股份就推出了自己扁线的电机方案,提升槽满率和电机性能。也有听说某厂给某大厂供货的60mm电机,已经达到几十块钱一个,几乎是成本价了。
四条交织的曲线,具身发展是一场马拉松
牵动行业情绪的是资本预期。
它是技术的放大器也是情绪的助推器,就如宇树的上市,是一波情绪的高潮。哪怕行业内会有很多没有真实进展的泡沫出现,在上升期它依旧照单全收。但高点总有回落的时候,问题就会在潮水退去后暴露
另一条是大众的预期线。在铺天盖地的宣传之后,公众的预期被拉到极高,也更容易失望。“机器人做那么慢,不如我自己做。”
而行业更本质的两条线是技术和商业的线,他们的推进,也是这届WRC的切片。技术往前推一点,商业跟上来一点,商业再反过来给技术提新的约束,两者交替上升。
它不是一次突飞猛进的 ChatGPT 时刻,是一段缓慢进展的技术与商业的螺旋交叉。
它也未必长成理想中那台会干活的机器人。它可以先长成娱乐向的产品、数据采集的设备,或者一门硬件生意。更好的 Demo 和更强的能力,会一点一点变成生产力。
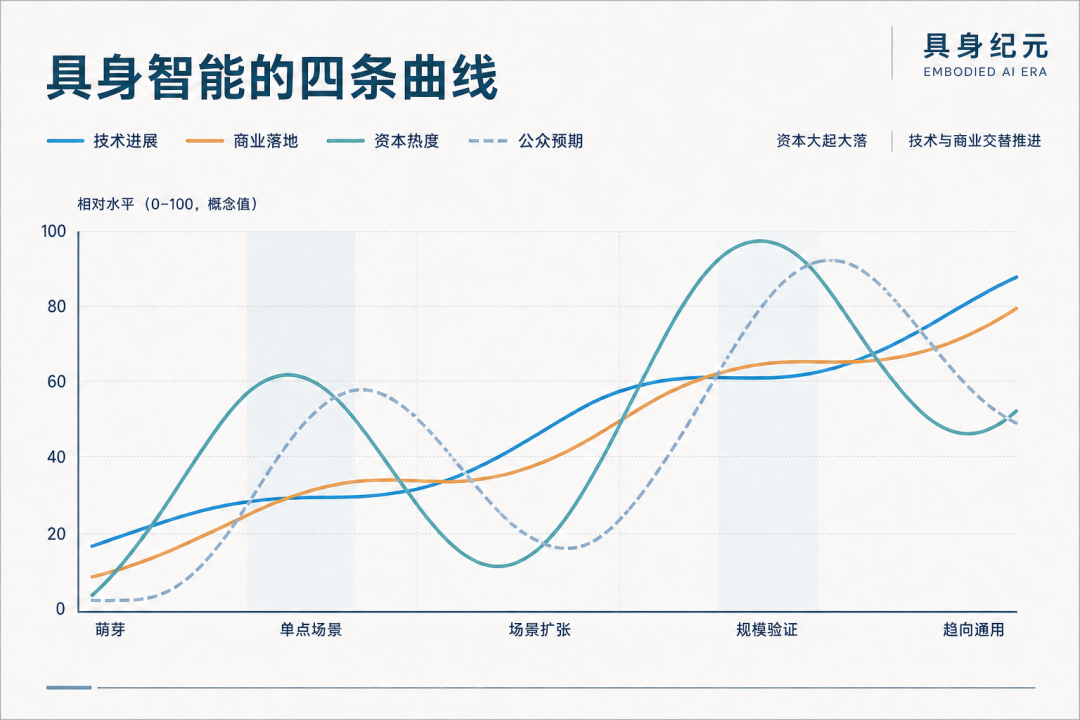 资本预期线、大众预期线,与技术—商业的螺旋上升
具身智能大概不会有一个爆发瞬间,我们应该为微小的进步贺喜,也要祝他们努力熬过寒冬。
— FIN —



