





文/CxEric;图/ChatGPT
过去五年,指数基金定投、指数基金跟投走热,常被视为普通人理财的最佳方案,基金公司、理财平台也乐于推广这类策略(有助于销售),还曾有大V喊出“X年Y倍”的口号,粉丝期望值拉满。
但三五年下来,大多数人都会觉得业绩乏善可陈,乃至令人失望。我有位朋友L,进了两个指数投资社区,连续几年跟投两个指数基金策略,但总体业绩不佳,一个策略总体负收益,一个年化收益率据说“不忍直视”。
L很想知道:为什么会这样?指数定投,不是已经分散持股、不择时了吗?指数定投,不是得到奥马哈先知的认证了吗?为什么定投指数还会亏钱?那些大V之前的业绩不是都很好吗,为什么我一跟投业绩就不行了?
如果你允许我抖个机灵,我会让巴菲特现身说法:
老巴:“朋友们,不知道买什么就去买指数基金吧,妥妥地跑赢基金经理啊。”
股民甲:好嘞,全仓买入医疗指数;
股民乙:好嘞,全仓买入科技指数;
股民丙:好嘞,All In 跟投大V,大佬带我飞。
老巴:“老A的朋友,回来,我说的是标普啊……”
——以上只是个段子,中美股市差异,不足以从根本上解释这个问题。
如果要严肃认真,且简明切要地解答这个问题,我给出的答案是:因为指数基金的本质依然是股票。
指数基金,不论是宽基指数还是行业指数,其本质都是一篮子分散的股票;因而不难推论:“指数基金的本质依然是股票”。
进而也不难推论:“股票投资会遭遇的问题,指数基金投资一样会遇到”——至少是会遇到大部分问题。
得益于过往五年的指数基金热潮,指数基金的好处已经被反复传播,但指数基金的弊端却罕有被探讨——是的,指数基金投资也有自己的弊端。指数投资最大的问题,就是它本质上还是股票,但投资者经常会忘记这一点。
01 行业指数基金
让我们回顾下,一个股票投资者会遭遇哪些经典问题——你会发现:指数基金投资,尤其是行业指数基金,差不多一个不落地都会经历。
1、周期性
对一个周期性行业,如果你在周期顶峰买入(此时PE往往很低),不论你买的是个股还是行业指数,都一样大概率要亏损;当然,如果你持有的是指数,扛个几年活下来的概率还是比个股大。
常见的案例就是航运、光伏,它们已经被好几次验证过具有强周期性,但每次周期顶峰的时候,依然会有很多人相信,“这次不一样”。
2、估值过高
有些时候,一个公司的商业模式没问题、前景没大问题,但纯粹只是因为买贵了,也会造成投资的亏损;在这点上,个股和指数基金没什么区别。
一个可能的例子是白酒,不论你选的是茅五泸,还是白酒指数基金,这五年来业绩都不会很好,但造成亏损的原因未必就是基本面有大问题,也可能纯粹只是“买贵了”。
在60倍PE买入,跟在10倍PE买入,结果自然是天壤之别。
——不要忘了,哪怕估值腰斩再腰斩,行业指数也是不会死的,但投资者的账户可能会。
3、长期盈利能力下降
投资者在观察个股时,会很自然地考察标的的盈利能力;但在观察指数时,却会不自觉地“偷懒”、忽略掉这一步骤,没有追问——指数背后的公司盈利能力如何?
指数基金投资者经常默认,自己不用再操心公司的赚钱能力——因为我已经“买了整个行业”。
事实上,如果你长期持有一个ROE不断下行(乃至于业绩亏损)的行业指数,而股价又没有提前反映衰退预期,你赚钱就会比较难。说到底,你买的依然是一篮子股票;而股票,不论如何翻历史数据、算静态估值,最终都必须面对未来。
4、商业模式出问题
如果一个行业原有的商业模式被证伪或破坏,而新的商业模式还未建立或跑通,那么全体投资者都会面临一段比较痛苦的时间。
最典型的就是房地产,只要你在商业模式崩塌前后进入,不论你买的是X科,还是地产指数基金,在亏损这件事上是一样的,区别只是亏损幅度;当然,选地产指数至少可以避免你选到X大。
5、市场情绪
股民常有羊群心理、从众心理,因而表现得一惊一乍;但指数基金的投资者,大多数时候表现得也差不多;甚至是帮粉丝筹谋、选基金的指数大V们,也有类似这样的心理。因而指数基金的投资者,也经常卷入最热门的行业。
说到底,你买的始终是股票,你参与的始终是股市,而在股市跌宕起伏中能真正做到不动于心,本身就是一件很难的事情。
02 宽基指数基金
上述问题在行业指数基金上表现得尤为明显。那么,换成宽基指数是否可以避开这些麻烦?毕竟我不挑不选,全都买了。
答案依然是:未必。
宽基指数基金,说到底也依然是一篮子股票,只是更分散一些。而只要是股票,就永远要回到估值、盈利、情绪、周期的讨论。
在极端情况下,当整个市场的估值很高的时候,你怎么选宽基指数都要大概率亏损;当整个市场的资产收益率(如ROE)持续下行的时候,想要赚钱就会很困难。
只要认清“它的本质依然是股票”,一些困扰指数基金投资者的现象就好解释了。
譬如说,A股市场经常有人吐槽:10年过去了,上证指数依然在3000点附近原地踏步,给予投资者的回报几乎为零。
但这是股市里的“正常”现象:当一个市场估值过高、资本回报不足,就有可能出现10年零回报的现象;反之,当预期很低、盈利能力回升,也有可能在几年内创造很高收益。
事实上,就连现在备受推崇的美股市场,历史上也曾出现过长达17年累计回报为零的时期。巴菲特在1999年的太阳谷演讲里,就专门分析过背后的原因。
(有兴趣可以戳:
说到底,股票市场的收益,向来都是非线性的;因而,指数基金投资者的回报,也注定是非线性的——因为它们本来就是一回事。
如果一个市场的基准指数都可以十年不涨,那么普通投资者定投宽基三五年不赚钱乃至亏损,好像也不是一件多稀奇的事情。
除了市场本身的周期与估值,宽基指数还面临一个具体限制:成分股的筛选规则。
宽基指数基金的支持者普遍认为,指数选股是基于某种机械规则,因而最大限度排除了人为干预与预测,故在选股上具有天然优势——但在特定情况下,这也可能是一种劣势。
因为几乎所有主流成分股筛选规则,都跟“内在价值”没什么关系,更无法预测未来的股价走势。
譬如说沪深300指数,它采用的是流通市值加权,挑选的是全市场流通市值最大的那批公司。但“市值最大”,本身就反映了一种行业周期和市场情绪——有些时候,不是因为这些公司创造了多高的价值,而只是因为市场情绪推到了那里,估值到了那里——指数就不得不纳入它们、提高它们的权重。
这就导致了一种在泡沫时期的独特现象:在某些行业最狂热、估值最高的时候,指数不得不纳入它们,且赋予很高权重;等到周期反转、泡沫破裂,指数又不得不降低权重,甚至是直接剔除它们。这个高位被动接盘、低位消化估值的过程,身在其中的投资者会比较难熬。
这让我想起一些网友的说法:我不敢买的热门股,指数基金帮我买了。
请容许我再举一个极端例子:韩国的KOSPI(韩国综合股价指数)——这也是一个国家级的宽基市场指数,定投它够不够分散?
KOSPI指数是一个市值加权指数。由于AI产业繁荣、市场热衷AI叙述,三星与SK海力士股价持续大涨,两家公司在指数中的权重自然被动推高——高峰时期,仅这两家公司就合计占据了指数超50%的权重。
如果长期定投这个市场指数,逻辑上就会陷入一种吊诡境地:你是在被动投资,还是主动押注AI产业?你是在做分散持股,还是在重仓“三星+海力士”?
整个韩国股市,都被绑定在两只股票上——此时,被动与主动、分散与集中的界限,开始模糊了起来。
这就呼应回本文的观点:指数基金的本质是一篮子股票。没有一只个股,天然安全、包赚不赔;同理,也没有一只指数基金,天然安全、包赚不赔。归根结底,一切都是“度”的问题:持股数量、权重分布、行业分布、估值水平、盈利能力。
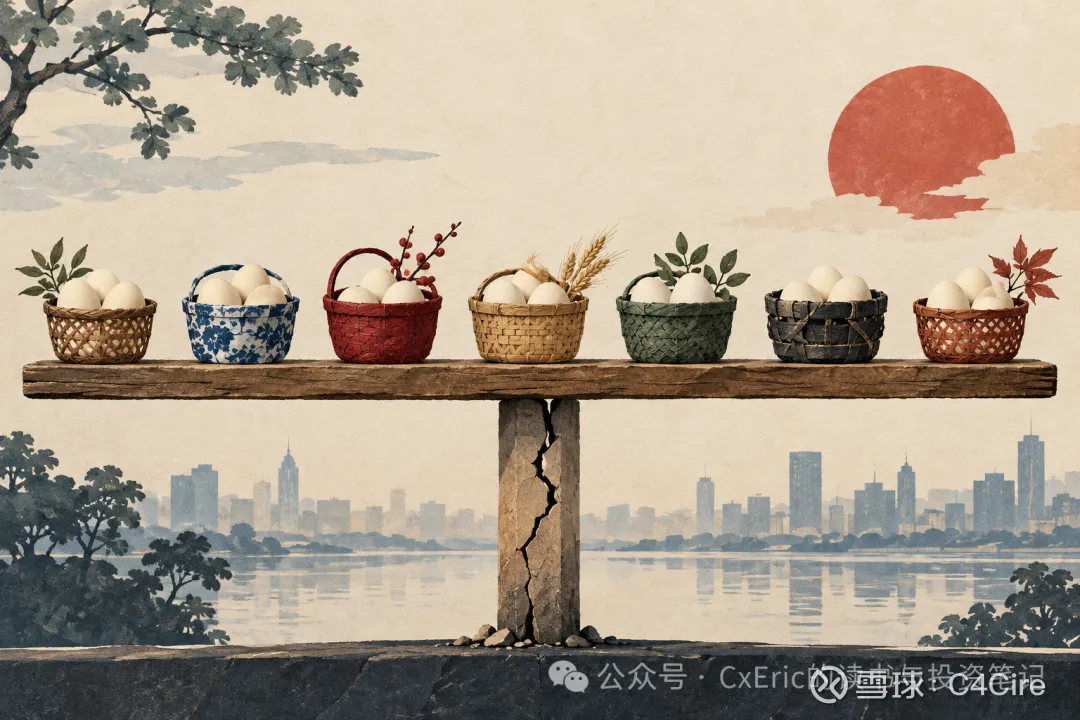
宽基指数,只是把鸡蛋放进了更多的篮子里,但你依然不得不考察每个篮子的安全性;而如果所有篮子都在同一辆马车上,那么分散的意义就需要打个问号。
03 策略类指数:红利低波
行业指数会遇到问题,宽基指数也会遇到问题,那策略类指数又如何?譬如这几年很热门的策略指数:红利低波。
红利低波指数的思路是:找出市场里的高股息率公司,再筛选其中的低波动率公司,然后一篮子持有。
很多人会推崇这个策略指数,是因为他们多少将“红利低波”视为“价值投资”的平替方案:高分红,代表盈利好、现金流好;低波动,说明稳定、低风险。
但细究一下就会明白:
1)波动率本身不能说明风险高低,也不能描述价值高低;
2)过往股息率,只能代表过往分红记录/股价,不代表现在或未来有价值。
只能说,这个策略是在概念上将【价值】做了简化与近似处理。
除了概念上不能等同于价值投资,这个策略指数更大的潜在问题是:伪分散。
如前文所说,市场的市值分布、估值状态,本身就是一种市场情绪和周期的反映。因而,当你在这个市场寻求“高分红+低波动”个股时,筛选规则很容易引导你集中到某一个或两个板块。
譬如说,
中证红利低波动指数:成分股有50只,截至2026年9月30日,有55.8%的权重集中在金融板块;
沪深300红利低波动指数:成分股有50只,截至2026年9月30日,有31.2%集中在金融板块、21.6%集中在工业板块;
中证红利低波动100指数:成分股有100只,设置了单行业权重上限,截至2026年9月30日,有22.8%集中在工业板块、21.1%集中在金融板块。
这样的集中度是好是坏,取决于投资者自己的投资理念与体系;但投资者在选择这类策略指数时,应该事先明白,这类策略指数虽然持股50只、100只,实质上却并不分散。
此外,红利低波指数本质是一种策略、一种选股方案,而只要是投资策略都会有以下两个问题。
第一,任何一种策略,都会有逆风的时候,而且没有人可以事先告诉你,逆风何时到来、会持续多久。因此一个策略是否适合,不是看顺风的时候如何,而是看逆风的时候,你能否坚持到底。
第二,投资策略都有拥挤度的问题。
任何一种策略,一旦成为潮流、市场共识,变成所谓的“股坛必胜法”——都蕴含着很大风险,不管这个策略叫什么、听起来如何好听——包括X茅、核心资产、价值投资。
如果某一天,“红利低波”也变成了一种市场共识,我也觉得是有风险的。
从常识而言,持续跑赢市场本身就是一种稀缺能力;当某一种策略成为市场共识,理论上它就很难再持续跑赢市场——因为,指数就是平均;而不存在大家都超过平均值的情况。
当然,这就是这类策略的宿命。问题是,在你开始前,你是否愿意接受这种宿命。
论述至今,你会发现,哪怕是红利低波这种经典的策略指数,它要考虑的问题也跟个股投资者差不多。
结语
记录两段有趣的对话,以此作为结尾。
一个是在几年前,有位年轻朋友问我,他打算定投指数基金,应该选择哪些行业指数?应该如何判断高位低位?应该如何增减仓?
我回答说,既然你决定定投指数基金,那说明你选择了被动投资;既然你选择了被动投资,说明你打算放弃自己选股、择时。
我理解为,你不认为自己有选股能力,也不愿意花费太多精力在投资上——既然如此,你为什么又要回到选股、择时的老路子?
挑选行业指数,判断估值高低,选择进出时机——这些事情,跟你在个股投资上有什么本质区别?耗费的心力,担惊受怕的程度,难道真的会少很多吗?
个人建议,还是别整那么复杂了。既然你愿意做被动投资,那就干脆彻底点,直接选一个宽基指数,然后不论点位高低,踏踏实实定投吧。
这就是巴菲特最初的建议:选择一个你看好的经济体,然后持续地定投市场指数,高低都投。
只是,巴菲特说的时候,他默认是美股市场,而你要自己选一个经济体。
巴菲特的建议本身是很简洁的,但太多人想要“优化”这个建议,于是指数策略变得越来越复杂:只投市场指数?不够好,我得自己选择行业;只长期持有?不够好,我得自己决定加减仓时机。
这个方案复杂到后面,就不是普通人能自己搞掂的了。于是,大家不得不买书学习、报班学习,乃至于是跟着大V操作——这件事复杂到:光是持有、交易明细,你就会有一个长长的Excel表格。
另一段对话来自朋友L。
如前文所说,L跟投了两个指数投资计划,一路积极地“跟车”,但业绩不佳后有些失望,“亏钱不仅伤钱还伤脑”,“在AI的帮助下,我终于算清楚了账,搞得好复杂。”
对于“为什么会亏钱”,市场可以给出千百种解读;但在解释“投资者为什么会如此失望”这件事上,我觉得理由很简单:投资者忘记了,指数基金本质依然是股票。
很多自媒体和大V在阐述指数基金的好处时,有时候“用力过猛”,把它描绘成一种简单、安全,且预期收益很高的方式——譬如有大V鼓吹“X年Y倍”,又如L期待的“年化7%”。这都让很多跟随者忘记了一个基础事实:你买的始终是股票。
L经历的这些失望,都是股票自带的宿命。A股十年没赚钱的老股民,比比皆是;A股十年负收益的基金,也比比皆是——难道将个股换成指数,难度就会降低很多吗?
不好说。
末了,我冷不丁问了L一句:你为什么想要跑赢市场?
L马上否认:没有,我不想跑赢市场,我只想要一个市场平均收益。
我说:不是,你就是想跑赢市场。如果你只想要一个市场平均收益,那直接买个指数基金就可以了;但你没有这么做,而是挑选了两个跟车计划,并为此支付投顾费用。
在逻辑上,唯一合理的解释就是:你想跑赢大盘。最低程度,你想保留一些跑赢大盘的可能性。
当然,还有另一种解释:相比于一个冰冷、机械的死板规则,你更愿意相信某个能力出众的“具体的人”,能够带领你解决一堆问题。
或者说,你更喜欢身处在一个投资社区里,那种大家一起同行所带来的安心感与安定感。
嗯,这话不太讨喜,甚至有点招人嫌。
前些天,L又问我:有笔钱放在货币基金里,收益率太低了。有什么收益率高一些,又安全的投资方式吗?
我想了想说:“还是算了吧,货币基金就挺好的。”
毕竟,
“你要得越多,你的烦恼越多。”

— END —