


前言:AI视频,从"讲故事"到"交业绩"
过去两年,AIGC(人工智能生成内容)与AI视频赛道给资本市场留下最深的印象,可能还是"概念多、兑现少"——模型发布会一场接一场,真正落到利润表上的却屈指可数。但2026年三季报披露季过后,局面正在明显改变。
一边是需求端的爆发:红果短剧日活突破2亿,腾讯绿泡泡短剧小程序月活用户规模达1.43亿,微短剧用户大盘持续扩容。AIGC技术大幅压缩了内容生产周期,付费、广告等商业化模式逐步跑通,国内与海外市场同步放量。据专业机构测算,2026年全球微短剧市场总规模预计达60亿美元,其中AI漫剧规模将突破40亿美元。
另一边是供给端的兑现:从游戏厂商到营销公司,从IP运营商到视觉技术企业,多家公司三季报净利润实现翻倍乃至数倍增长,AI相关收入从"故事"变成了"订单"和"利润"。
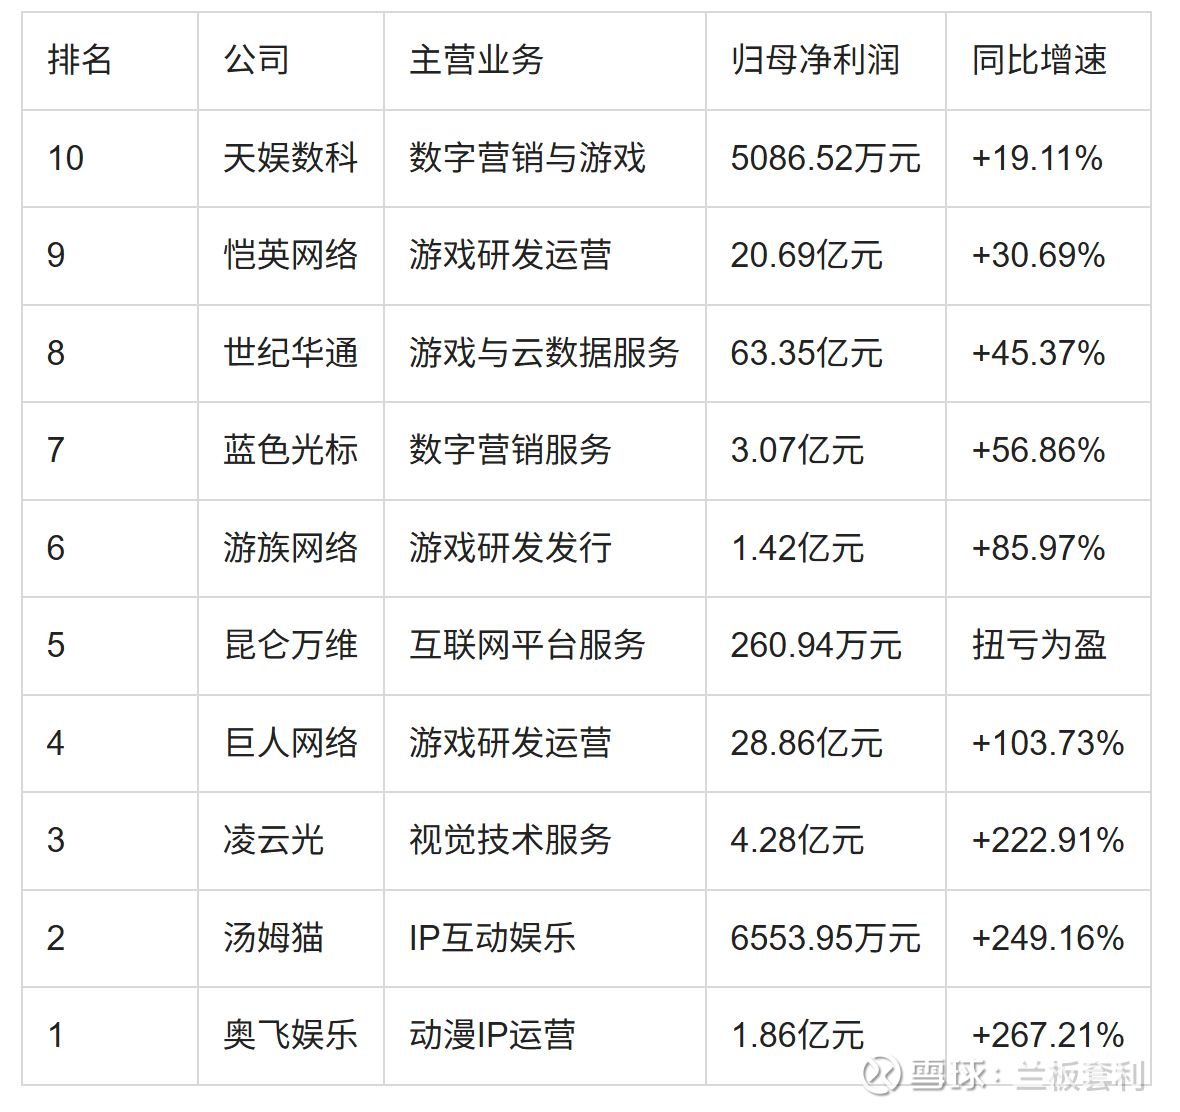
本期文章根据官方公告数据,梳理出10家业绩高增的公司,按增速从低到高逐一拆解它们的主营业务、三季报表现与AI布局亮点,供大家研究参考。
一、天娱数科:营销+AI,利润率修复进行时
主营业务: 数字营销与游戏
业绩情况: 2026年三季报归母净利润5086.52万元,同比增长19.11%
公司亮点: 天娱数科自研企业级大模型矩阵,将AI技术与智能营销业务深度融合,AI技术在内容生产环节的渗透率持续提升。
作为本轮榜单中增速最低的一家,天娱数科的意义在于"质变先于量变":公司天星基座大模型、智者千问大模型、智慧广告大模型、Behavision空间智能大模型均已完成国家网信办生成式AI服务备案。在营销出海方面,公司依托马来西亚子公司建设东南亚业务支点,取得TikTok Shop认证电商服务商和Shopee直播核心合作伙伴资质,持续为小米、TCL、海信等品牌提供服务。对营销行业而言,AI对内容生产环节的渗透,正在实打实地改善毛利率结构。
二、恺英网络:AI工业化平台+短剧,双轮驱动
主营业务: 游戏研发运营
业绩情况: 2026年三季报归母净利润20.69亿元,同比增长30.69%
公司亮点: 恺英网络推出全链路AI游戏工业化平台,围绕AI短剧方向拓展多元应用场景,已在短剧赛道完成初步布局,后续有望依托IP资源实现内容联动。
恺英网络是典型的"主业扎实、AI加分"型选手。前三季度营业收入72.58亿元,同比增长78.11%,主要得益于旗下游戏产品《烈焰觉醒》市场表现强劲,报告期内贡献收入约32亿元。在AI方向上,公司将AI能力沉淀为全链路工业化平台,并顺势切入AI短剧赛道——游戏IP与短剧内容的联动想象空间值得跟踪。
三、世纪华通:A股游戏一哥,算力+内容双重卡位
主营业务: 游戏与云数据服务
业绩情况: 2026年三季报归母净利润63.35亿元,同比增长45.37%
公司亮点: 布局AI内容生产与云游戏技术,依托算力资源支撑视频类AI应用落地,游戏业务保持稳健增长,云数据业务为AI算力需求提供底层支撑。
世纪华通是本榜单中利润规模最大的公司。前三季度营业收入达332.98亿元,稳居A股游戏公司第一,同比增长22.31%,《Kingshot》《无尽冬日》《Whiteout Survival》等爆款产品收入持续释放。更值得注意的是,公司内部正式成立了"AI发展与管理委员会",制定AI中长期发展规划,并将上线统一AI应用平台——以制度化的方式推动AI技术覆盖研发生成、客户服务、日常办公及生态合作全链条。内容+算力的双重卡位,使其成为AI时代稀缺的"全能型"标的。
四、蓝色光标:AI驱动收入超40亿,营销业最激进的转型者
主营业务: 数字营销服务
业绩情况: 2026年三季报归母净利润3.07亿元,同比增长56.86%
公司亮点: 自研BlueAI心影系统,可批量生成AI视频,前三季度AI驱动收入超40亿元,已有上千个智能体投入实际业务运行。
蓝色光标是营销行业AI化最激进的实践者。区别于"用AI降本"的传统思路,公司把AI能力产品化:BlueAI心影系统支撑AI视频批量生成,上千个智能体直接参与业务运行,"AI驱动收入超40亿元"意味着公司收入结构已发生实质性变化。对广告营销这类人力密集、内容密集的行业来说,这可能是行业范式级别的变化。
五、游族网络:AI聚合平台打通全链路
主营业务: 游戏研发发行
业绩情况: 2026年三季报归母净利润1.42亿元,同比增长85.97%
公司亮点: 搭建AI聚合平台,打通图文与视频生成链路,覆盖游戏研运全场景,有效压缩内容生产周期。
游族网络的打法是"平台化聚合":不押注单一模型,而是搭建AI聚合平台,将图文生成、视频生成等能力串成完整链路,嵌入游戏研发、美术生产、运营推广的各个环节。需要提示的是,公司扣非净利润同比有所下滑,利润增长的成色还需结合后续季度持续观察。
六、昆仑万维:扭亏为盈,天工AI收入增168%
主营业务: 互联网平台服务
业绩情况: 2026年三季报归母净利润260.94万元,同比实现扭亏为盈
公司亮点: 布局文生视频大模型,运营海外AI短剧平台,实现技术与场景闭环,天工AI业务收入同比增长168.29%。
昆仑万维是本轮AI浪潮中布局最"重"的公司之一:自研天工系列大模型,覆盖文生视频、AI音乐(Mureka)、AI办公(Skywork)等多个方向,同时运营海外AI短剧平台,把"模型能力"和"内容变现场景"连成了闭环。虽然绝对利润额尚小(260余万元),但扭亏为盈本身就是一个重要的信号——多年高强度的AI投入开始跨越盈亏平衡点。
七、巨人网络:营收接近翻倍,AI原生玩法落地
主营业务: 游戏研发运营
业绩情况: 2026年三季报归母净利润28.86亿元,同比增长103.73%
公司亮点: AI技术深度参与视频制作,布局游戏衍生AI短剧内容,前三季度营收同比接近翻倍,AI工具已融入游戏宣传视频、剧情动画制作流程。
巨人网络是本榜单中增长质量最高的公司之一。前三季度营收达66.85亿元,同比增长98.45%,核心引擎《超自然行动组》表现远超预期。在AI侧,公司的动作颇为扎实:《太空杀》联合通义千问、腾讯混元、字节豆包打造行业首个"多用户与AI智能体混合对抗"竞技机制;《原始征途》全面接入DeepSeek-R1,核心AI NPC"小师妹"完成智能化升级;AI工具已全面融入游戏宣传视频与剧情动画的制作流程,并同步布局游戏衍生AI短剧。
八、凌云光:视觉技术底座,联手智谱做多模态
主营业务: 视觉技术服务
业绩情况: 2026年三季报归母净利润4.28亿元,同比增长222.91%
公司亮点: 联合智谱布局AIGC数字内容,可实现文本、语音、图像到视频的多模态生成,面向内容创作、工业检测等多个场景,业务边界持续拓展。
凌云光的看点在于"技术底座+场景延展"的双向能力。作为视觉技术公司,它既有工业视觉的基本盘(工业检测),又通过联合智谱切入AIGC数字内容领域,实现了从文本、语音、图像到视频的全模态生成能力。AI视频产业越繁荣,上游视觉技术供应商的卡位价值就越凸显——这是一种"卖水人"式的受益逻辑。
九、汤姆猫:自有IP+垂直模型+算力,三位一体
主营业务: IP互动娱乐
业绩情况: 2026年三季报归母净利润6553.95万元,同比增长249.16%
公司亮点: 依托自有IP布局AI短剧与视频内容,建设垂直模型支撑内容生产,同步推进算力中心建设,为AI视频与互动内容生产提供底层算力支撑。
汤姆猫的布局是三个维度的叠加:IP层面,"会说话的汤姆猫"这一全球知名IP天然适合短内容与互动娱乐场景;模型层面,自建垂直模型支撑内容生产;基础设施层面,自建算力中心。从IP、模型到算力的三位一体,让公司在AI视频浪潮中拥有了相对完整的自主可控链条。
十、奥飞娱乐:动漫IP+AI视频,增速登顶
主营业务: 动漫IP运营
业绩情况: 2026年三季报归母净利润1.86亿元,同比增长267.21%,居本榜单之首
公司亮点: 搭建智能化内容制作平台,接入视频类大模型,可批量生产短视频与衍生内容。
奥飞娱乐是本榜单中增速最高的公司。作为喜羊羊与灰太狼、超级飞侠、巴啦啦小魔仙等经典动漫IP的持有者,公司搭建智能化内容制作平台,接入视频类大模型,将存量IP资产通过AI批量转化为短视频与衍生内容。老IP+新工具的组合,本质上是把过去因制作成本高而无法变现的IP长尾需求激活了。
速览:10家公司三季报业绩一览
总结:三个观察视角,看懂AI视频的业绩兑现
回顾这10家公司,可以提炼出三个观察视角:
第一,兑现路径已经分化为三种模式。 一是"AI提效型"(恺英、世纪华通、巨人),AI作为内部工具降低内容生产成本,主业利润弹性由产品驱动;二是"AI创收型"(蓝色光标、昆仑万维),AI能力直接产品化、平台化,形成独立收入曲线;三是"IP×AI型"(汤姆猫、奥飞娱乐),用AI视频激活存量IP资产,边际成本极低、内容产能极大。
第二,AI短剧是共同的落点。 短剧用户大盘扩容(红果日活破2亿)叠加AI漫剧40亿美元的市场预期,让"AI短剧"成为几乎每家公司的必选项——恺英、昆仑、巨人、汤姆猫、奥飞均有明确布局。这是目前AI视频商业化路径中验证最充分的一条。
第三,警惕分化,关注成色。 本轮上涨中既有世纪华通63亿利润这样的硬业绩,也有昆仑万维260余万元的"微利扭亏"。板块行情会从普涨走向分化,出海能力强、产品储备足、现金流稳定的公司更具持续性,而纯概念型标的的波动风险不容忽视。
AIGC与AI视频正在从"技术叙事"切换到"报表叙事",2026年三季报只是一个开始。真正值得跟踪的,是下一个季度这些公司的AI收入能否继续环比增长——那将是行业从爆发期走向成熟期的分水岭。