大家好,欢迎来到 Crossin的编程教室 !
我知道有不少读者是因为想要做量化或者金融相关的项目而学习Python的。今天我们就来分享一个量化平台:Lean
Lean 是 QuantConnect 开源的一款非常强大的开源量化交易平台,可以回测或运行Python或者C#写的策略,并在代码仓库中内置了上百个C#和Python的策略算法。
这个开源的算法交易引擎,专为让用户方便轻松地进行策略研究、回测和实时交易而构建。它集成了常见的数据提供商和券商,因此还可以快速部署算法交易策略。
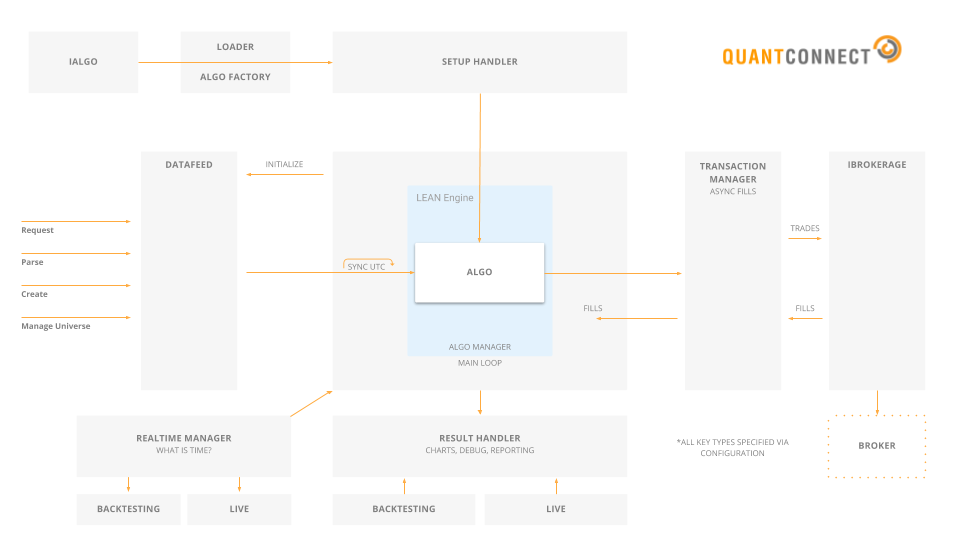
LEAN Engine 的核心是用 C# 编写的;但它可以在 Linux、Mac 和 Windows 操作系统上无缝运行。它支持用 Python 3.6+ 或 C# 编写的算法。
引擎分为许多模块化部分,可以在不接触其他文件的情况下对某个模块进行扩展。
最重要的几个模块是:
结果处理(IResultHandler)处理来自算法交易引擎的所有消息。决定应该发送什么,以及消息应该去哪里。结果处理系统可以将消息发送到本地 GUI 或 Web 界面。
数据源(IDataFeed)连接并下载算法交易引擎所需的数据。从磁盘文件中读取文件进行回测;实时交易则连接到一个流并生成数据对象。
事务处理(ITransactionHandler)处理新的订单请求;要么使用算法提供的模拟模型,要么使用实际券商。
实时事件管理(IRealtimeHandler)生成实时事件 - 例如一天结束的事件。触发对实时事件处理程序的回调。
算法状态设置(ISetupHandler)配置算法资金、投资组合和请求的数据。初始化所需的所有状态参数。
这些都可以从 Launcher 项目中的 config.json 文件进行配置。
由于Leon是基于C#开发的,因此我推荐使用 Visual Studio 进行开发。
1、克隆项目。从 https://github.com/QuantConnect/Lean 克隆项目到本地。
2、使用 Visual Studio 打开项目中的 QuantConnect.Lean.sln
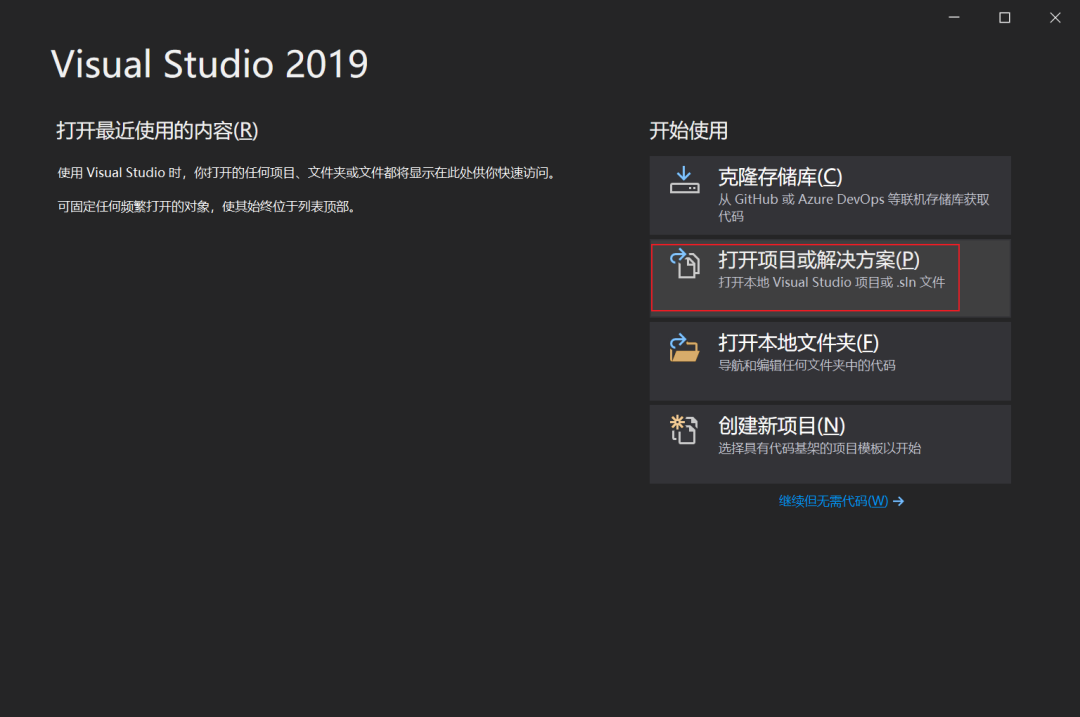
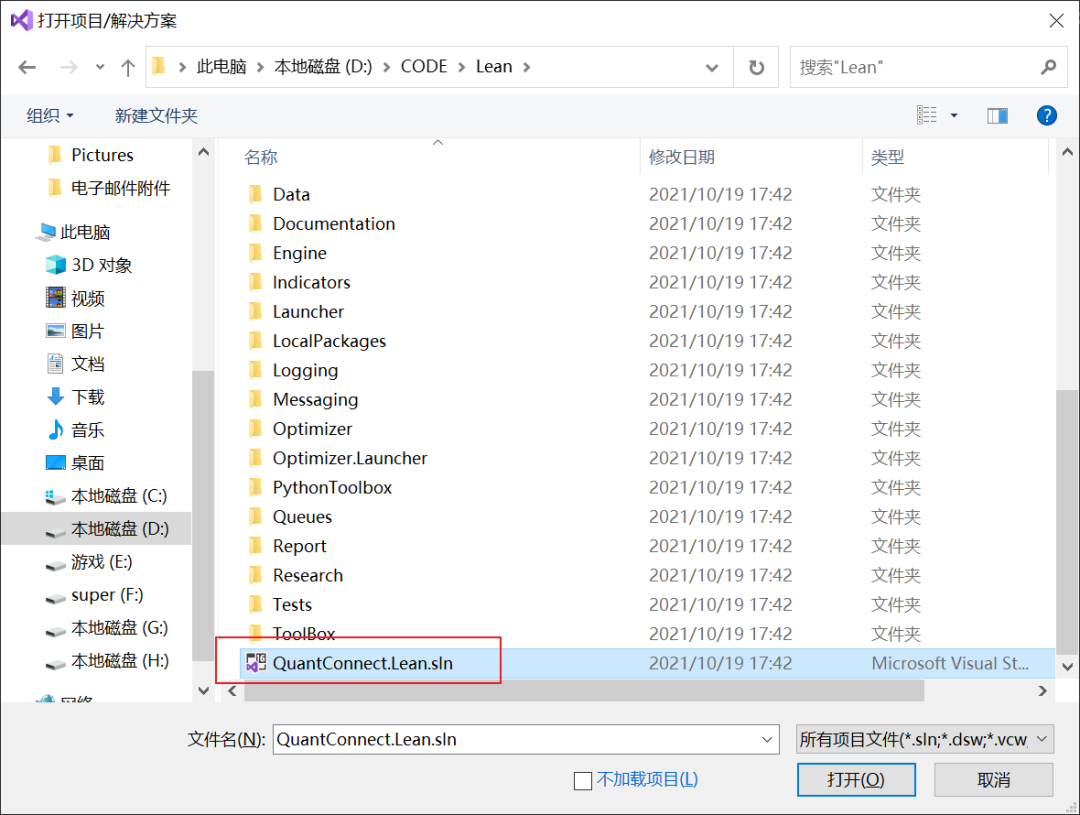
3、点击 生成 - 生成解决方案
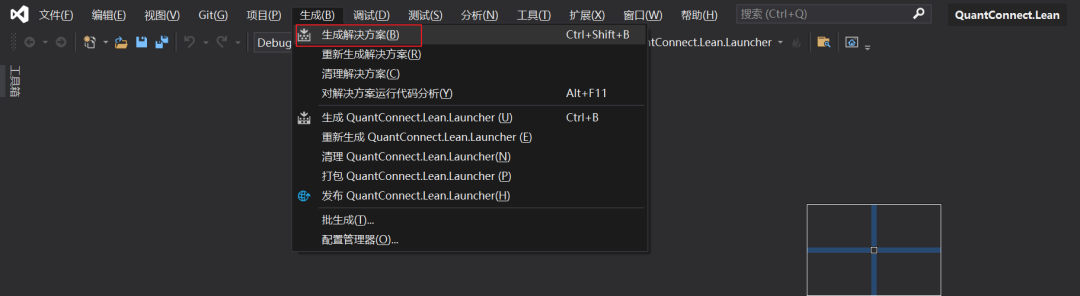
4、点击 F5 则可以运行程序。
如果你在生成解决方案的过程中遇到了类似于如下的错误:
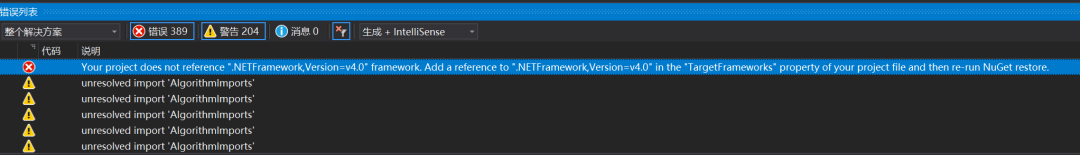
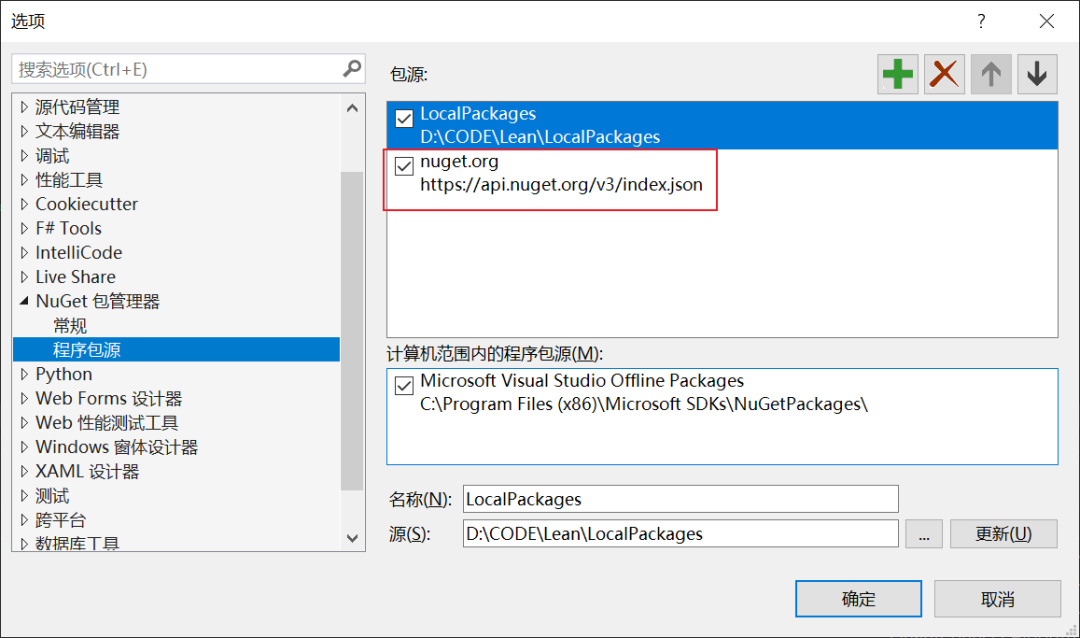
请在工具 - NuGet包管理器 - 程序包管理器设置 中 添加如下的源, 名字任取,链接对了就行: https://api.nuget.org/v3/index.json
Lean 中比较有意思的一点是,其所有C#策略算法都位于 QuantConnect.Algorithm.CSharp 中,所有的Python策略算法都位于 QuantConnect.Algorithm.Python 中:
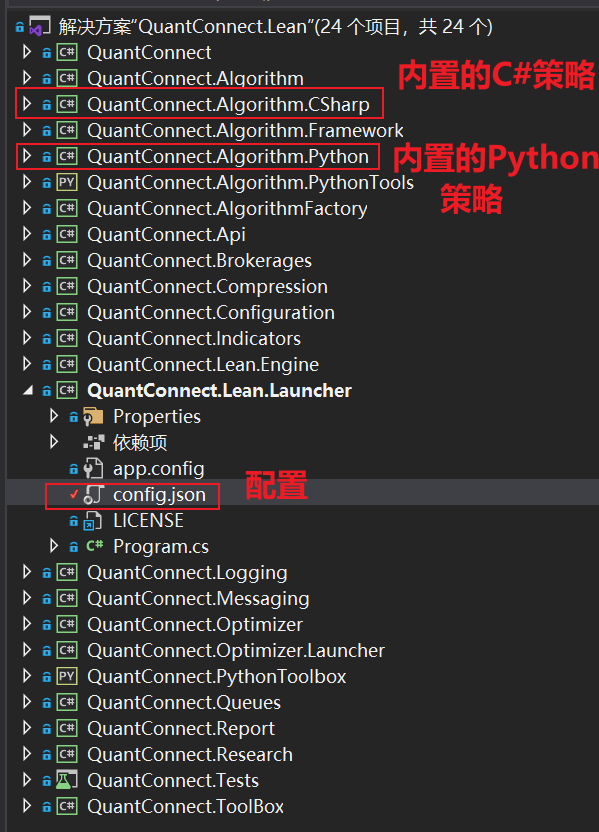
如果你想回测C#的策略,你只需要修改 QuantConnect.Lean.Launcher 中的 config.json,将 QuantConnect.Algorithm.CSharp 中对应策略名称,修改到 algorithm-type-name 字段对应的值中,如图所示:
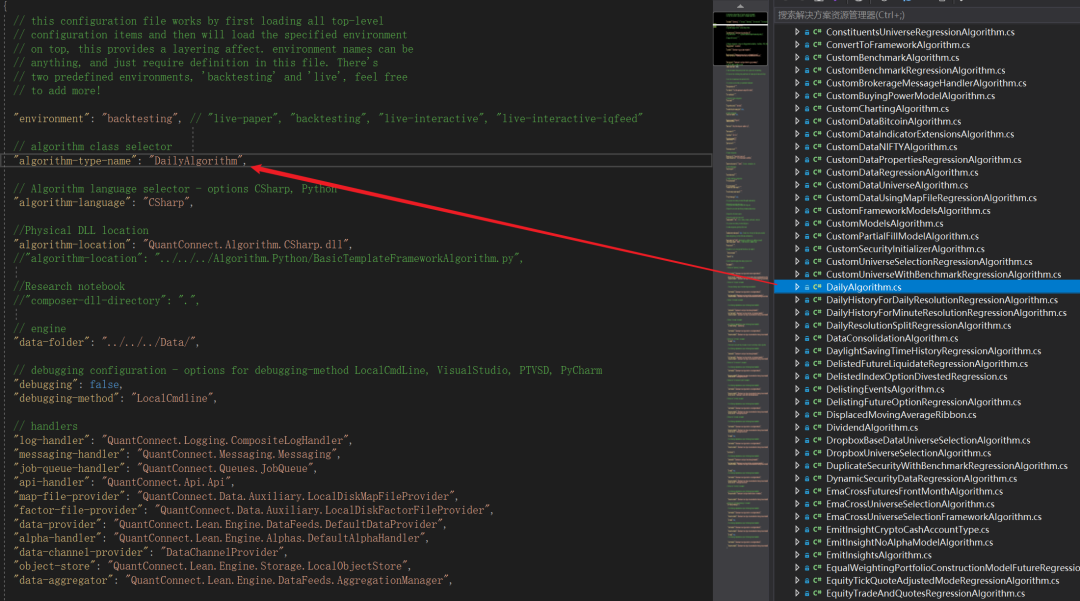
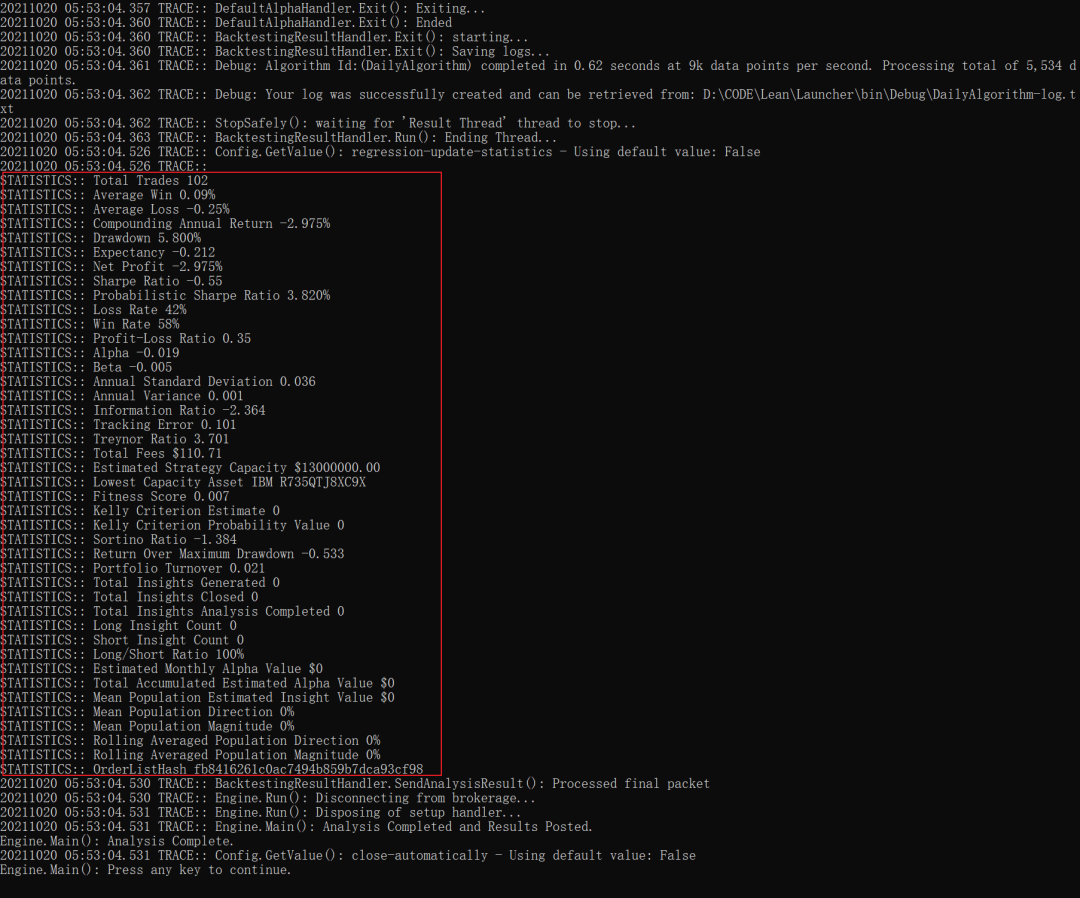
然后按 F5 运行程序,回测开始,此时会弹出一个cmd窗口,里面有本次回测的统计数据:
如果你想要回测内置的Python策略,我们需要先指定Lean使用的Python环境位置:
1.打开系统变量(我的电脑-右键属性-高级系统设置->环境变量->系统变量)
2.点击新建变量,name为 PYTHONNET_PYDLL;value则为你的Python环境的dll文件所在文件夹,如我的为 G:\Anaconda3\python36.dll
3.在此Python环境中安装Lean的依赖:
pip install pandas
pip install wrapt==1.11.2
然后在项目的 config.json 中需要多改几个配置:
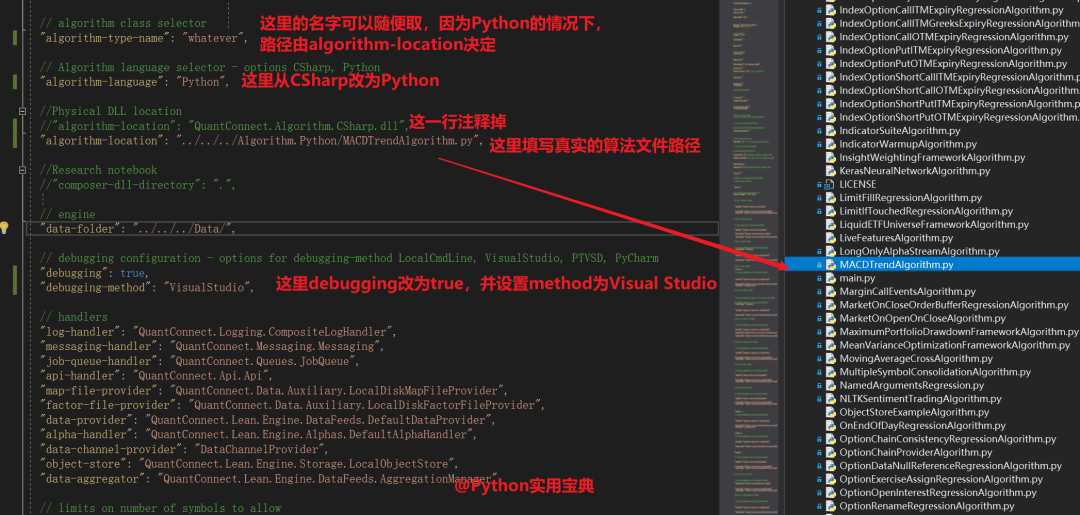
然后按F5进行回测,效果如下:
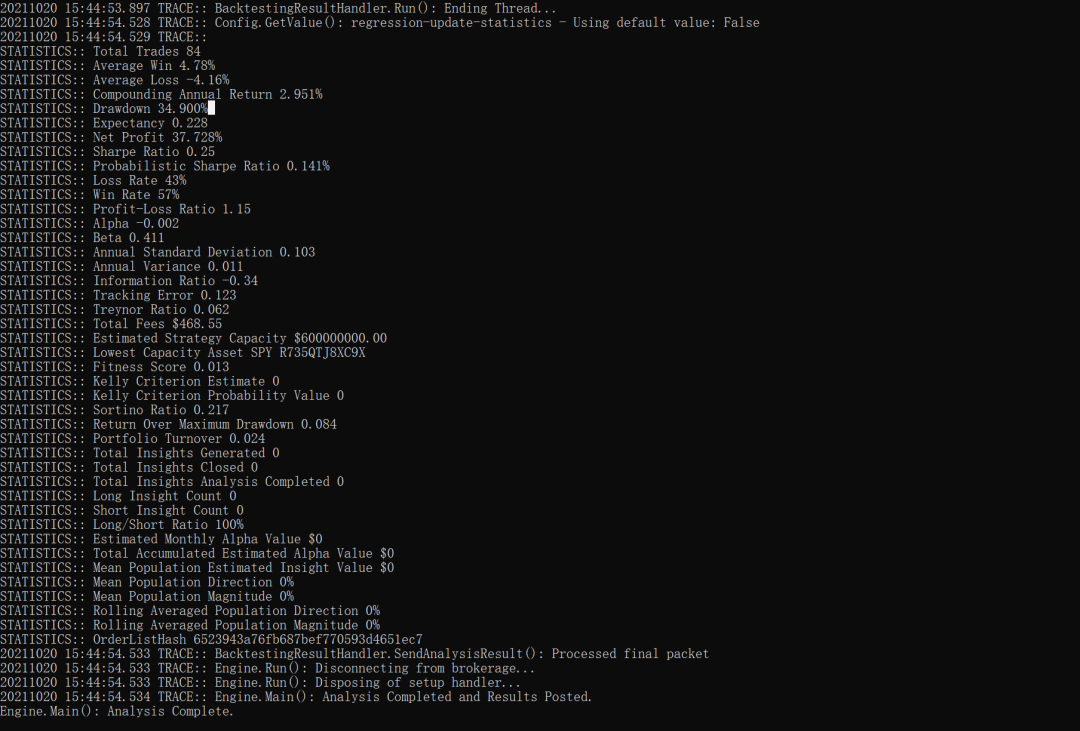
这些统计指标令人眼花缭乱,对于股票的回测我们只要重点关注这些即可:
其他的,按需关注即可。
开始之前,让我们先学习下 Lean 内置策略的写法:
上滑查看更多代码
from AlgorithmImports import *
class MACDTrendAlgorithm(QCAlgorithm):
def Initialize(self):
'''Initialise the data and resolution required, as well as the cash and start-end dates for your algorithm. All algorithms must initialized.'''
self.SetStartDate(2004
, 1, 1) #Set Start Date
self.SetEndDate(2015, 1, 1) #Set End Date
self.SetCash(100000) #Set Strategy Cash
# Find more symbols here: http://quantconnect.com/data
self.AddEquity("SPY", Resolution.Daily)
# define our daily macd(12,26) with a 9 day signal
self.__macd = self.MACD("SPY", 12, 26, 9, MovingAverageType.Exponential, Resolution.Daily)
self.__previous = datetime.min
self.PlotIndicator("MACD", True, self.__macd, self.__macd.Signal)
self.PlotIndicator("SPY", self.__macd.Fast, self.__macd.Slow)
def OnData(self, data):
'''OnData event is the primary entry point for your algorithm. Each new data point will be pumped in here.'''
# wait for our macd to fully initialize
if not self.__macd.IsReady: return
# only once per day
if self.__previous.date() == self.Time.date(): return
# define a small tolerance on our checks to avoid bouncing
tolerance = 0.0025

holdings = self.Portfolio["SPY"].Quantity

signalDeltaPercent = (self.__macd.Current.Value - self.__macd.Signal.Current.Value)/self.__macd.Fast.Current.Value

# if our macd is greater than our signal, then let's go long
if holdings <= 0 and signalDeltaPercent > tolerance: # 0.01%
    # longterm says buy as well
    self.SetHoldings("SPY", 1.0)

# of our macd is less than our signal, then let's go short
elif holdings >= 0 and signalDeltaPercent < -tolerance:
    self.Liquidate("SPY")

self.__previous = self.Time
可以看到,其实它和Backtrader的写法相差无几,Initialize 函数设置基本的回测参数,如:
self.SetStartDate: 回测起始时间
self.SetEndDate: 回测结束时间
self.setCash: 回测资金
self.AddEquity: 回测对象(Resolution.Daily 是指按日回测)
self.PlotIndicator: 绘图时添加指标
而 onData 函数则会在每个数据点上做操作,如果是日线,则每天的数据都会流入到这个函数并运行一遍。因此 onData 就是算法分析的主逻辑。
在这里,你可以检查需要的指标是否已经准备完毕,因为可能存在一些滞后性指标在回测刚开始的时候并没有对应的值;此外,在日线的情况下,你还可以检测上一个数据点是不是和这个点在同一天上,如果是的话则不作任何操作返回:
if not self.__macd.IsReady: return
if self.__previous.date() == self.Time.date(): return
然后就是核心的买入卖出逻辑:
tolerance = 0.0025
holdings = self.Portfolio["SPY"].Quantity
signalDeltaPercent = (self.__macd.Current.Value - self.__macd.Signal.Current.Value)/self.__macd.Fast.Current.Value
# if our macd is greater than our signal, then let's go long
if holdings <= 0 and signalDeltaPercent > tolerance: # 0.01%
# longterm says buy as well
self.SetHoldings("SPY", 1.0)
# of our macd is less than our signal, then let's go short
elif holdings >= 0 and signalDeltaPercent < -tolerance:
    self.Liquidate("SPY")
self.__previous = self.Time
如果我持仓的股数<=0, 且信号值大于我设定的阈值,则将我资产的1%买入这只股票。这里和backtrader最大的不同,买入是以资产的百分比为单位的动态买入。当然,你也可以使用限定数量的买入方式:
self.LimitOrder("IBM", 100, self
.Securities["IBM"].Price)
如果持仓股市>=0, 且触发卖出信号,则进行清仓操作:
elif holdings >= 0 and signalDeltaPercent < -tolerance:
self.Liquidate("SPY")
如果你不希望全部清仓,也可以使用 SetHoldings 来调整仓位。
可以看到,Lean相对于Backtrader有更灵活的仓位管理方式,甚至能够进行自动仓位调整、构建投资组合、实时交易等等。而且针对一些比较复杂的策略,你还可以用C#而不是Python来编写以提高运行速度。
综上所述,Lean是一个非常值得深入学习的量化交易平台,有兴趣的同学可以在他们官网学习到更多的内容:
https://www.quantconnect.com/docs
对于 Lean 的介绍就先到这里。
如果文章对你有帮助,欢迎转发/点赞/收藏~
作者:Ckend
_往期文章推荐_