龙哥推荐理由:
这项研究将深度学习与金融工程完美结合,用VAE压缩波动率曲面,实现了传统数值方法无法企及的定价速度。不仅精度高,还能随数据增长自我进化,绝对是量化交易领域的革命性突破!
原论文信息如下:
论文标题:
Deep Learning Option Pricing with Market Implied Volatility Surfaces
发表日期:
2025年9月9日
作者:
Lijie Ding, Egang Lu, Kin Cheung
发表单位:
美国橡树岭国家实验室中子散射部、独立研究员、Valkin Holdings LLC
原文链接:
http://arxiv.org/pdf/2509.05911v1
开源代码链接:
https://github.com/ljding94/VAE_pricing
想象一下,你是一位期权交易员,每天需要处理成千上万的期权定价请求。传统的数值方法需要几分钟甚至几小时才能计算出一个复杂期权的价格,而市场行情瞬息万变,这样的速度根本无法满足实时交易的需求😫。这时,一篇来自橡树岭国家实验室的论文提出了一种全新的解决方案——使用深度学习直接对市场隐含波动率曲面进行建模和压缩,从而实现近乎实时的期权定价!
今天龙哥就带大家深入解读这篇2025年9月刚刚发布的论文《Deep Learning Option Pricing with Market Implied Volatility Surfaces》,看看作者Lijie Ding等人是如何将变分自编码器(VAE)应用于期权定价这一经典金融问题的🤔。
引言:传统期权定价方法的局限性
期权作为金融衍生品市场的核心工具,不仅帮助投资者对冲风险,还提供了在市场波动中获利的机会。全球期权市场规模近年来持续增长,特别是美式期权和亚式期权等复杂衍生品的需求日益旺盛。
传统的期权定价方法主要分为两类:参数化模型和数值方法。Black-Scholes模型作为最著名的参数化模型,假设波动率恒定且价格服从对数正态分布。然而,现实市场中存在的波动率微笑、期限结构和跳跃现象使得这些假设过于理想化。
另一方面,数值方法如蒙特卡洛模拟和有限差分法虽然能够处理复杂期权,但计算成本极高。特别是当需要处理从流动性较好的欧式期权校准得到的高维市场隐含波动率曲面时,传统方法难以满足实时定价和风险管理的需求。
近年来,机器学习在金融建模领域展现出巨大潜力。物理信息神经网络(PINN)通过将Black-Scholes等偏微分方程纳入损失函数来求解定价问题,但这种方法每次训练都需要固定参数集,灵活性不足。其他方法使用神经网络或高斯过程回归器来学习从定价输入到价格的直接映射,但这些方法通常使用平坦的波动率输入,没有考虑实际市场数据中波动率曲面的复杂性。
数据准备:从市场数据到波动率曲面的构建
本论文的数据准备工作是整个研究的基础,也是最具技术挑战性的环节之一。研究团队使用了2018-2023年标普500指数期权的日终报价数据,这些数据来自公开的optionsDX平台。
首先,对于每个交易日的期权链数据,研究团队使用标准的Black-Scholes定价公式计算隐含波动率。具体来说,对于每个期权数据点,通过求解以下方程得到隐含波动率σ_BS:
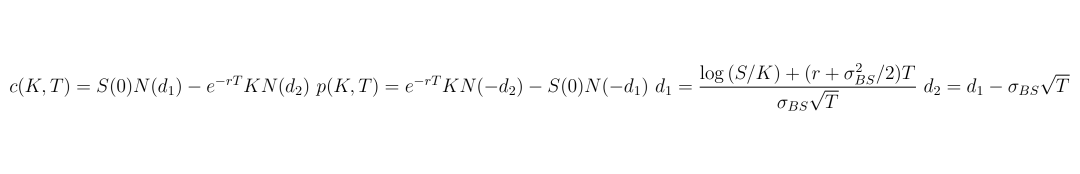 图:Black-Scholes期权定价公式,其中c(K,T)和p(K,T)分别表示执行价为K、到期时间为T的看涨期权和看跌期权价格,S(0)为标的资产现货价格,r为无风险利率,N(·)为标准正态累积分布函数
为了提高数据质量,研究团队采用了一个重要策略:对于同时有看涨和看跌价格的执行价和到期时间,只使用价外期权的隐含波动率。即当K
S(0)时使用看涨期权的隐含波动率,因为这些期权通常流动性更好。
为了标准化波动率曲面的格式以方便机器学习训练,研究团队在对数货币度k=log(K/S_0)和到期时间T的固定网格上通过插值计算σ_BS(k,T)曲面。最终每个交易日的波动率曲面被表示为统一的41×20矩阵,其中41个对数货币度k∈[-0.3,0.3],20个到期时间T∈[0.05,1]年。
图1:标普500指数的市场隐含波动率曲面示例。(a)2020年3月10日(新冠疫情暴跌后第一天)的Black-Scholes波动率σ_BS与对数货币度k=log(K/S_0)和到期时间T的关系,灰色点为市场观测点,彩色曲面为插值平面;(b)随机某天的波动率曲面;(c)和(d)分别为(a)和(b)中波动率曲面的热力图视图
由于部分日终报价数据质量有限,一些插值后的波动率曲面可能存在套利机会。因此,研究团队使用QuantLib对普通期权进行测试定价,筛选并剔除了这些存在套利机会的曲面。最终,他们收集了2018-2023年间的1051个无套利波动率曲面F={σ_BS(k,T)},并将其分为包含840个曲面的训练集和包含211个曲面的测试集。
为了生成美式看跌期权和算术亚式期权的定价数据,研究团队使用QuantLib库基于市场隐含波动率曲面计算期权价格作为真实值。他们从均匀分布的区域k∈[-0.3,0.3]和T∈[0.05,1]中随机生成对数货币度k和到期时间T的组合,并随机选择报价日期。然后将相应日期的整个波动率曲面连同执行价K=S_0e^k和到期时间T一起传递给QuantLib定价器。
最终,对于美式看跌期权,研究团队使用训练集的波动率曲面生成了20,000个定价数据,使用测试集的波动率曲面生成了4,000个定价数据。对于算术亚式期权,他们为看涨和看跌期权各准备了10,000个训练数据和2,000个测试数据。
方法创新:基于变分自编码器的神经网络设计
本论文的核心创新在于设计了一个基于变分自编码器(VAE)的神经网络架构,用于学习期权价格与定价输入之间的映射关系。这些输入包括执行价、到期时间以及整个波动率曲面,而不仅仅是单个插值波动率。
该方法基于一个重要观察:尽管波动率曲面表示σ_BS(k,T)本质上是高维的,但其整体形状可以通过一组低维潜在变量来捕捉。这一观察得到了主成分分析结果的支持——波动率曲面数据的奇异值随着排名增加而迅速衰减,表明5-10个维度就足以表示这些曲面。
图2:基于变分自编码器(VAE)的神经网络定价器架构。神经网络由两个主要部分组成:提取波动率曲面潜在变量的VAE,以及将工具变量和波动率曲面潜在变量映射到期权价格的多层感知机(MLP)。VAE由2个卷积层的编码器、10维潜在空间和与编码器对称的2个转置卷积层的解码器组成
神经网络左侧的VAE由三个主要组件构成:编码器、潜在空间和解码器。编码器将每个输入的波动率曲面σ_BS(k,T)(41×20矩阵)压缩到10维潜在空间,解码器则从潜在空间重建波动率曲面σ_BS'(k,T)。
编码器包含两个卷积层,每个层的核大小为3,步长为2。第一卷积层有16个通道,第二层有32个通道。经过这两层后,41×20的σ_BS(k,T)被转换为11×5×32=1760维向量,然后映射到10个潜在变量,每个变量有均值μ_i和标准差s_i。
这些变量被重写为z_i=μ_i+s_i⊙ε,其中ε∼N(0,1)是正态分布变量。从ε随机采样后得到10个潜在变量z的值,然后通过解码器生成重建的波动率曲面σ_BS'(k,T;ε)作为输出。这个过程重复10次,每次使用另一个随机采样的ε生成z值。这10个输出的平均值σ_BS'(k,T)=⟨σ_BS'(k,T;ε)⟩_ε就是用于损失函数的重建波动率曲面。
VAE的训练目标是最小化以下损失函数,计算输入和输出波动率曲面之间的均方误差:
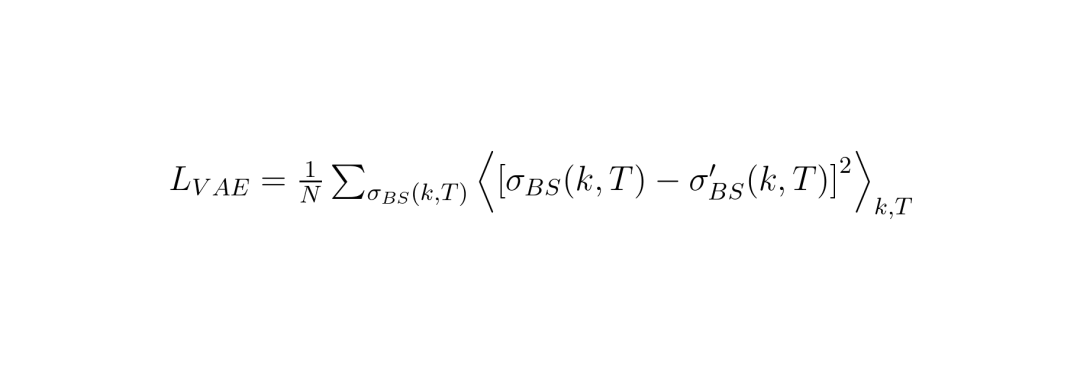 图:VAE损失函数公式,其中N为波动率曲面数量,⟨·⟩_{k,T}表示在k和T维度上的平均值
为了学习每组输入(σ_BS(k,T),K,T)的期权价格,波动率曲面被输入编码器生成一组潜在变量。这些潜在变量随后与执行价K和到期时间T等工具参数一起输入到神经网络右侧的MLP中,生成期权价格V'。
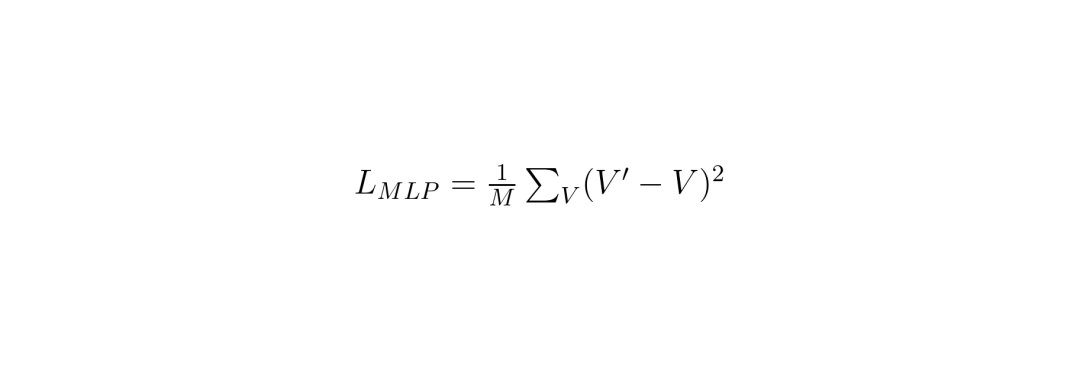 图:MLP损失函数公式,其中M为对应于每个(σ_BS(k,T),K,T)组合的定价数据数量,V为使用相同输入通过QuantLib计算得到的真实期权价格
整个神经网络的训练分为三个阶段:首先单独训练VAE直到能够令人满意地重建波动率曲面,此阶段MLP不参与训练;然后专注于训练MLP,使用训练好的编码器生成输入MLP的潜在变量,但编码器本身不参与训练;最后在微调过程中,同时训练编码器和MLP,由MLP损失函数驱动。
实际实现中,神经网络使用PyTorch实现,并使用带有CosineAnnealingLR调度器的Adam优化器进行训练。VAE训练3,000个epoch,MLP训练150个epoch,微调再训练50个epoch。
实验结果:波动率曲面降维的可行性分析
研究团队首先对收集的所有1,051个SPX波动率曲面数据集F={σ_BS(k,T)}进行了深入分析。通过将每个波动率曲面的41×20矩阵分量重新排列成列向量,F变成了一个1051×820的矩阵,其中每一列代表特定日期的波动率曲面。
使用奇异值分解(SVD)对F进行主成分分析,得到F=UΣV^T,其中U是1051×1051,Σ是1051×820,V^T是820×820。Σ的对角线元素是奇异值,决定了F在奇异向量空间V上的投影。
图3:收集的SPX波动率曲面使用奇异值分解(SVD)进行主成分分析。(a)Σ中奇异值条目随奇异值排名(SVR)的衰减情况;(b)-(i)波动率数据集F的前8个奇异向量
如图3(a)的双对数坐标图所示,奇异值随着排名增加而迅速衰减,这意味着V中较高排名的奇异向量在表示波动率曲面数据F时变得显著不重要,因此可以对41×20形状的波动率曲面数据进行降维。
图3(b)-(i)显示了V中的前8个奇异向量,重新整形为41×20表示以便与波动率曲面数据进行比较。第一个也是最主要的奇异向量(图3(b))在执行价和到期时间上相对均匀和平坦,代表整个波动率曲面的平行移动。
图3(c)中的蓝色阴影显示了较高执行价期权的波动率随到期时间增加而减小的趋势,棕色阴影显示了较低执行价期权的波动率增加趋势。它们可以解释为波动率微笑随着到期时间变化的开合。
图3(d)和(e)主要调整波动率曲面翼部(高执行价看涨期权和低执行价看跌期权)的偏斜。随着奇异值排名增加,模式变得更加详细,意味着每个较高排名的奇异向量代表波动率曲面越来越细微的方面,并且重要性逐渐降低。
快速衰减表明5-10个维度可能就足够了,这为选择VAE提供了动机。这个发现真是太令人兴奋了!原来复杂的波动率曲面竟然可以用这么少的维度来表征!模型训练与优化:神经网络的训练与评估过程
为了训练神经网络模型使用整个波动率曲面作为输入来定价期权,首先需要实现波动率曲面的降维。因此,必须首先训练图2左侧的VAE,直到能够从编码器中提取足够准确的潜在变量。
图4:神经网络模型的训练损失曲线。(a)仅使用波动率曲面数据训练变分自编码器的训练和测试损失;(b)-(d)使用包含波动率曲面和工具参数的定价数据训练定价网络的训练和测试损失
图4(a)显示了VAE损失L_VAE随训练epoch的变化曲线。训练损失稳步下降,而测试损失在早期几千epoch后趋于平稳。研究团队在3,000 epoch时停止训练,因为测试损失曲线表明此时网络已经训练良好且没有过拟合。
VAE训练完成后,使用编码器生成输入MLP的潜在变量,与K和T一起训练期权定价器。图4(b)-(d)分别显示了美式看跌期权、亚式看涨期权和亚式看跌期权的损失曲线。同样,当测试损失曲线似乎达到平稳时停止训练。这些损失曲线都表现良好,表明训练步骤是高效和充分的。
为了进一步检查训练好的神经网络,研究团队查看了所有训练波动率曲面的潜在变量分布。
图5:训练集波动率曲面的潜在变量分布和统计。(a)所有10个均值潜在变量μ的密度分布P(μ);(b)方差潜在变量的密度分布;(c)所有均值潜在变量(μ_i, μ_j)之间相关性的绝对值
图5(a)和(b)显示了均值和对数方差潜在变量的分布。大多数均值潜在变量μ分布在0附近,其中一个在-1附近,而对数方差潜在变量2log s大多非常小,至少小于-4,导致s≈0。
从这个比较中得到的主要结论是,大多数信息存储在均值潜在变量μ中,因为它们的幅度主导了方差的幅度。此外,当查看图5(c)中10个μ的相关性时,热图显示了不同μ指数之间出现的相关性,例如μ_0和μ_5之间,表明潜在空间维度的数量开始饱和,选择10个变量对于数据集来说似乎是足够的。
此外,图6展示了使用训练好的VAE重建波动率曲面的效果。
图6:使用变分自编码器网络的波动率曲面样本重建。(a)-(c)波动率数据集中3个不同报价日的原始波动率曲面;(d)-(f)分别对应(a)-(c)的波动率曲面重建;(g)-(i)重建σ_BS'与原始波动率曲面σ_BS之间的差异δσ_BS=σ_BS'-σ_BS
第一行显示了三个不同报价日的原始波动率曲面σ_BS(k,T),包括新冠疫情暴跌后的第二天(图6(a))。第二行显示了VAE重建的波动率曲面σ_BS'(k,T),第三行显示了差异Δσ_BS=σ_BS'(k,T)-σ_BS(k,T)。
差异Δσ_BS在图6(h)和(i)中相对较小,因为这两个日期相当典型,而图6(g)中的差异Δσ_BS略大。然而,考虑到新冠疫情驱动的暴跌导致的极端波动环境,重建的波动率曲面仍然相当准确。
这个重建效果真是太惊人了!即使在市场极端波动的环境下,VAE仍然能够准确地重建波动率曲面,这为后续的定价任务奠定了坚实基础。
神经网络定价器的应用与表现
最后,研究团队将训练好的神经网络定价器应用于美式看跌期权和算术亚式期权的定价,这两种期权都没有封闭形式的解,必须通过数值计算。
训练和测试数据集都是从历史波动率曲面生成的,真实值估值从Quantlib获得。训练和测试集是独立的,即神经网络没有使用任何来自测试定价数据集的波动率曲面进行训练。
图7:神经网络定价器对美式看跌期权的性能基准测试。(a)真实价格P与神经网络预测价格P'的比较;(b)所有测试定价数据在对数货币度k和到期时间T平面上的误差Err=P'-P分布
如图7(a)所示,对于美式看跌期权价格,神经网络预测的价格与真实价格吻合良好,所有预测价格都很好地分布在完美匹配的对角线周围。图7(b)显示了对数货币度k和到期时间T平面上预测误差Err=V'-V分布的详细细分。误差总体较小,观察到的少数较大误差出现在较长到期时间和接近平价执行价的地方,这些地方的绝对价格较低。
图8:神经网络定价器对亚式看涨和亚式看跌期权的性能基准测试。(a)亚式看涨期权的真实价格V与神经网络预测价格V'的比较;(b)所有测试定价数据在对数货币度k和到期时间T平面上对亚式看涨期权的误差Err=V'-V分布;(c)-(d)类似于(a)和(b),但是针对亚式看跌期权
此外,图8(a)和(c)显示了算术亚式看涨和看跌期权的神经网络预测价格与真实价格的比较。对于两种类型的亚式期权,价格再次非常吻合。类似地,图8(b)和(d)显示了k和T平面上的误差。与美式看跌期权类似,除了少数接近平价执行价的异常值(这些地方的绝对价格较低),大多数数值误差都相当适中。
这些结果表明,神经网络定价器在所有三种期权类型上都实现了高精度,误差主要集中在已知绝对买卖价差较大的长到期时间和平价执行价附近。这个性能表现简直太棒了!🤩
总结与展望:高效与可扩展的应用场景
本研究引入了一种深度学习方法用于期权定价,该方法整合了整个波动率曲面并绕过了传统的数值方法。该模型基于SPX数据的市场隐含波动率曲面进行训练,定价数据使用QuantLib包生成。在定价过程中,使用整个波动率曲面而不是单个插值波动率输入。
研究证明,二维波动率曲面可以通过奇异值分解压缩成低维表示。基于这一见解,使用基于VAE的神经网络将每个由820维指定的波动率曲面减少为由神经网络和10组潜在变量表示的10维潜在空间。
在确认VAE能够成功且准确地从潜在空间重建完整波动率曲面后,使用VAE的编码器部分生成潜在变量,然后与执行价和到期时间等期权参数一起输入MLP来计算期权价格。该方法已应用于美式看跌期权和算术亚式期权,这些期权的估值通常需要冗长的数值计算。
这种市场数据驱动的方法高效、可扩展且灵活。与数值方法不同,它在单次前向传递中计算奇异期权价格,并支持许多交易的GPU并行处理。在具有固定模型大小和潜在维度的日终SPX数据上演示,该架构通过调整模型大小可以轻松扩展到更广泛的分辨率。
该深度学习框架将随着更多数据的可用而改进,使其随着时间的推移越来越准确和适应性强。更重要的是,该方法可用于极其快速地计算奇异期权组合,从而为交易员提供实时风险管理和日内盈亏监控能力。
展望未来,该框架可以在几个方向扩展。一个自然的步骤是扩大数据集以包括额外的股票指数和单股票期权,以及扩大要评估的奇异期权和结构化产品的类型。除了股票,相同的方法也可以适用于其他资产类别,如商品、外汇、加密货币和一些利率衍生品,这些期权的定价也类似地使用此类波动率曲面作为输入。
最后,基于VAE的方法本身为构建灵活、准确且易于处理的波动率曲面表示提供了一条有希望的途径,其维度大大减少。看看这种方法是否可以应用于更复杂的波动率输入(如与固定收益衍生品模型(如SABR)一起使用的执行价依赖的互换期权波动率曲面)将会很有趣。
龙迷三问
为什么选择10维潜在空间而不是其他维度?基于主成分分析结果,研究团队发现波动率曲面的奇异值在前5-10个维度后迅速衰减,表明更高维度的贡献很小。选择10维是在表达能力和计算效率之间的平衡,既能捕获波动率曲面的主要特征,又不会引入不必要的复杂性。
这个方法与传统数值方法相比快多少?传统数值方法如蒙特卡洛模拟可能需要几分钟到几小时计算一个复杂期权的价格,而神经网络定价器在单次前向传递中就能完成定价,通常只需要几毫秒到几十毫秒,速度提升了几个数量级,特别适合实时交易和风险管理应用。
这个方法可以应用于其他资产类别吗?是的,该框架具有很好的通用性。除了股票指数期权,它可以轻松扩展到商品、外汇、加密货币和利率衍生品等其他资产类别,只需要相应的市场数据和波动率曲面。架构设计允许通过调整训练数据来适应不同的资产特性。
如果你还有哪些想要了解的,欢迎在评论区留言或者讨论~



