
AIGC 产业链结构与未来市场增长展望
AI 产业链可分为基础层、模型层和应用层三个层面。基础层提供 AI 运行 所需的底层算力资源和数据资源,其中算力资源涵盖 AI 芯片、存储、网络、 安全及基础设施软件,数据资源则包括 AIGC 模型训练和优化所需的大量高质 量多模态数据,以及数据分类、标记和清洗过滤的技术手段。模型层负责开发 和优化模型算法,包括通用 AIGC 模型、行业应用微调模型,以及监督学习、 无监督学习和强化学习等训练模型。应用层则涵盖针对企业的专用模型应用和 针对个人用户的个性化服务,涉及文本、图像、音频、视频及多模态内容等多 个应用服务方向。
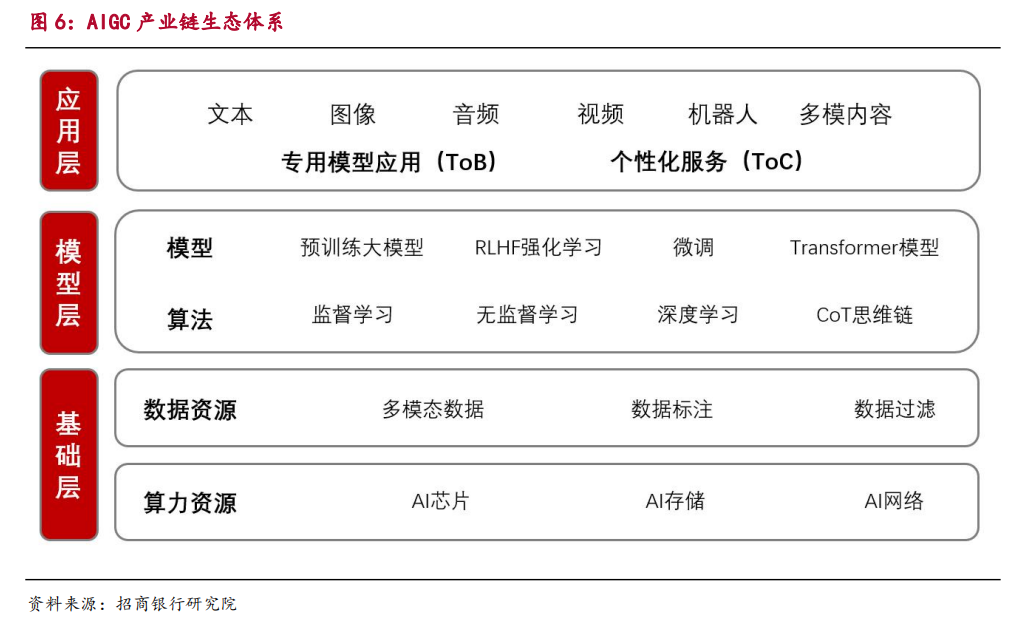
■人工智能的发展历程与AIGC的市场机遇。
人工智能的发展经历了三次浪潮,从最初的逻辑推理和专家系统,到机器学习和深度学习,人工智能技术不断演进。AIGC利用生成式AI技术,创造出多样化的内容,展示出巨大的商业潜力。AIGC产业链可划分为基础层、模型层和应用层。预计到2030年,AIGC市场规模将增至9810亿美元,推动全球经济增长4.9万亿美元,累计产生的经济影响达到19.9万亿美元。
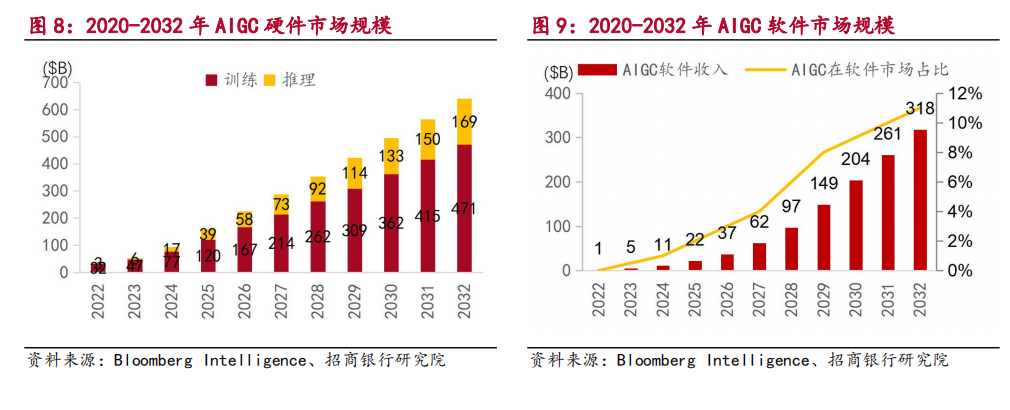
受益于大模型算力需求,AIGC 硬件市场预计将迎来显著增长。随着 AIGC 大模型参数量的快速增加、数据规模的扩展以及对长文本处理能力的提升,算 力的需求持续上升。彭博情报预测,AIGC 硬件市场将从 2022 年的 350 亿美元 增长至 2032 年的 6400 亿美元,这一增长趋势反映了 AIGC 技术在训练和推理 两个关键环节对算力资源的强大需求。
在训练阶段,AIGC 模型需要处理和分析庞大的数据集,这通常要求大量算 力资源。预计训练硬件市场规模将从 2022 年的 320 亿美元增长到 2032 年的 4710 亿美元,年均复合增长率为 31%。而在推理阶段,通常需要较低功耗和成 本的算力资源来满足用户终端的需求,预计推理硬件市场的增速将更高,从 2022 年的 30 亿美元增长至 2032 年的 1690 亿美元,年均复合增长率达到 48%。
受益于 AIGC 对行业创新和效率的提升,AIGC 软件应用日益广泛。AIGC 技 术正在改变影视、游戏、漫画和网络文学等领域,通过自动化和优化任务来提高生产效率并促进创意发展。例如,GitHub Copilot 基于 OpenAI 技术,向开 发人员提供编码建议,从而减少编程时间,提高开发效率。集成 AIGC 助手正 在成为软件行业的趋势,能够通过自动化和优化多种任务增强用户的工作效率。 彭博情报预测,AIGC 软件市场将从 2022 年的 10 亿美元增长至 2032 年的 3180 亿美元,年均复合增长率高达 71%。
■基础层:AIGC的快速发展推动算力需求激增,算力存储网络成为投资的主赛道。
随着AIGC技术的快速发展,特别是基于Transformer的大模型对算力需求急剧增加,全球互联网巨头纷纷加大对AIGC基础设施的投资,以推动创新和保持竞争优势。GPU系统、HBM存储和高性能网络基础设施在AIGC计算中发挥着关键作用,满足了对高速并行计算的需求,成为硬件基础设施投资的主赛道。
互联网巨头加速 AIGC 投资,以推动创新和竞争
根据海外互联网巨头的资本开支计划,亚马逊、微软、谷歌和 Meta 等公 司正在持续增加对 AIGC 基础设施的大规模投资。2021 至 2023 年间,这些公 司的总资本支出达到 4670 亿美元,年均约 1550 亿美元。在 2024 年第二季度, 资本支出达到 520 亿美元,同比增长 54%,主要用于数据中心的 AIGC 建设, 以推动产品转型和技术升级。展望未来,预计在 2024 至 2027 年间,这四家公 司将投入总额 8500 亿美元,年均 2125 亿美元,助力在竞争激烈的 AIGC 市场 中保持领先地位并推动创新与增长。
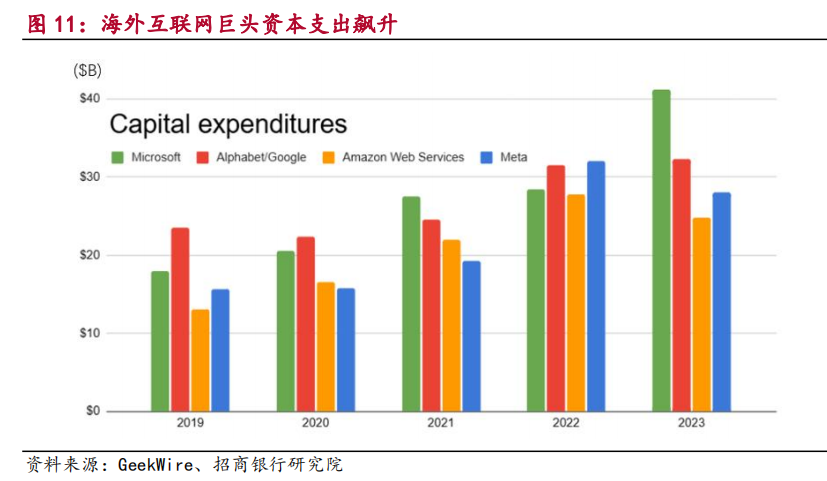
从海外互联网巨头的管理层表态来看,针对 AIGC 领域的高额资本支出将 持续一段较长时期。Meta CEO 马克·扎克伯格强调维持 AI 行业领头羊地位的 紧迫性,并警告投资不足可能在未来 10 至 15 年内使 Meta 处于竞争劣势。谷 歌 CEO 桑达尔·皮查伊表示,公司倾向于超额投资,以确保抓住 AI 领域的收 入机会,即使面临一定的资源过剩风险。亚马逊 CFO 布莱恩·奥尔萨夫斯基预 计,2024 年下半年资本支出将持续增长,主要投资用于满足 AIGC 及非生成式 AI 技术的市场需求。微软 CFO 艾米·胡德则宣布,将加大 AI 基础设施建设投 入,预计在 2025 财年刷新资本支出记录,以应对不断攀升的 AIGC 和云服务产 品需求。
无论是在全球还是中国市场,AIGC 领域的投资都在迅速增长。IDC 数据显 示,全球 AI 资本支出预计将从 2022 年的 1325 亿美元增长到 2027 年的 5124 亿美元,年均复合增长率为 31.1%。在中国市场,AI 资本支出同样展现出强劲 的增长势头,预计将从 2022 年的 128 亿美元增至 2027 年的 400 亿美元,年均 复合增长率为 25.6%。中国将在亚太地区人工智能市场发展中继续发挥引领作 用,其 AI 资本支出占亚太地区总支出的 50%。
英伟达的 GPU 产品在 AIGC 的发展历程中扮演了至关重要的角色,其成功 源于在硬件性能和软件生态方面的持续投入与创新。在硬件领域,英伟达推出 了 Volta、Turing、Ampere、Hopper 和 Blackwell 等系列架构,这些架构配备 了专为深度学习设计的 CUDA Core 和 Tensor Core,显著提升了 AI 训练与推 理的效率。CUDA Core 负责基础运算,其数量通常与 FP32 计算单元相对应; 而 Tensor Core 则在 Volta 及后续架构中引入,专门用于张量计算,与深度学 习框架(如 TensorFlow 和 PyTorch)结合使用,带来了十几倍的效率提升。 除了硬件创新,英伟达还构建了全面的 GPU 软件生态系统,包括 CUDA、cuDNN 和 TensorRT 等工具,大大简化了 AIGC 模型的开发和部署流程,使得 AIGC 技 术的应用更加高效便捷。
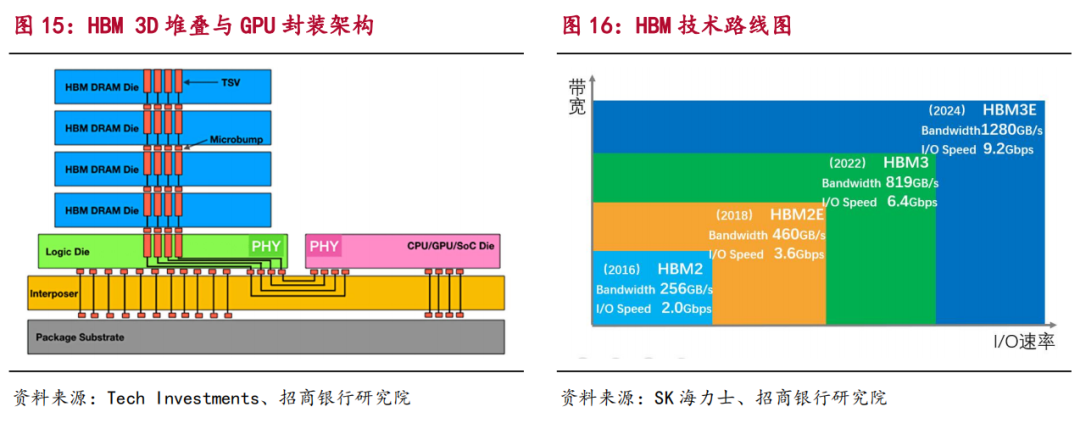
在 AIGC 计算中,GPU 需要处理大量并行数据,要求具备高算力和大带宽。 通过中介层与 HBM 的互联封装,HBM 的高带宽特性为 GPU 提供了充足的内存带 宽,支持其高速数据处理需求,从而加速 AIGC 模型的训练和推理过程。 HBM 存储技术自 2013 年 SK 海力士首次推出 HBM1 以来,经历了多次重要的 产品迭代,包括 HBM2、HBM2E、HBM3 和最新的 HBM3E。每一代产品在容量、带 宽和功耗效率上都有显著提升,其中 HBM3E 提供高达 9.2Gbps 的 I/O 传输速度 和超过 1280GB/s 的带宽。展望未来,预计 HBM4 将在 2026 年上市,将支持更 广泛的内存层配置,以更好地满足不同类型的应用需求。
AIGC 的迅猛发展正在刺激数据中心对高速 DRAM 内存的需求持续增长。随 着超大规模企业不断扩展服务器容量以支持大语言模型的训练和推理任务,高 速 DRAM 和 HBM 的需求也显著上升。数据中心已成为 DRAM 需求最大的细分市场, 占据整体市场份额的 50%。预计随着 HBM 和 CXL(Compute Express Link)等 新技术的普及,数据中心 DRAM 市场的增速将超过整体 DRAM 市场。根据 Yole Group 的预测,DRAM 市场将从 2023 年的 520 亿美元增长到 2029 年的 1340 亿 美元,复合年均增长率为 17%,而数据中心 DRAM 在 2023-2029 年间的复合年 增长率将达到 25%。 在全球 DRAM 市场中,三星、SK 海力士和美光占据了主导地位,三家公司 合计市场份额高达 94%。其中,三星以 40%的市场份额继续稳居全球最大 DRAM 供应商,SK 海力士和美光分别占有 29%和 25%的市场份额。
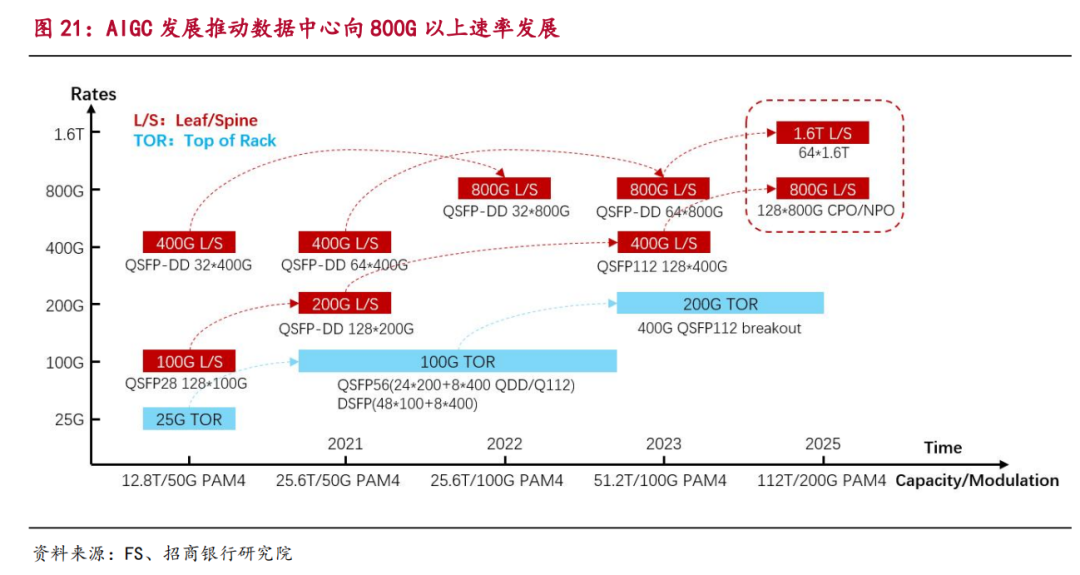
AI 集群的快速发展正推动光模块需求的迅速增长。随着 GPU 性能提升和 AIGC 应用扩展,对光模块的数量和速率需求持续增加。以英伟达 DGX H100 的 二层网络架构为例,每个 H100 SuperPOD 包含 4 个 SU 扩展集群,每个 SU 扩展 集群由 32 个 H100 服务器和 8 个 Leaf 交换机组成,整个 SuperPOD 共有 1024 个 GPU、32 个 Leaf 交换机和 16 个 Spine 交换机。在 Leaf 层,服务器侧采用 400G 光模块,交换机侧采用 800G 光模块,总共需 1024 个 400G 光模块和 512 个 800G 光模块。
在 Spine-Leaf 层采用 800 光模块互联,共需 1024 个 800G 光 模块。在该架构下,GPU 与 400G 光模块的比例为 1:1,与 800G 光模块的比例 为 1:1.5。当系统升级到 DGX H100 三层网络架构时,GPU 升级至 800G 网卡, Leaf 和 Spine-Leaf 层均采用 800G 光模块互联,导致光模块需求显著增加, GPU 与 800G 光模块的比例增至 1:6。 随着英伟达新一代 Blackwell 架构平台 的发布,无论是小型 GB200 集群还是大型 GB200 集群,对 800G 光模块的需求 比例均有所上升:小型集群的 GPU 与 800G 光模块比例达到 1:2,而大型集群 则为 1:4.5。
■模型层:算法进步、性能成本优化与商业模式多元化的融合。
AIGC技术的进步得益于生成算法、预训练模型和多模态技术的创新。在大语言模型的竞争中,性能和成本是两个核心要素,性能的提升和成本的降低使得AIGC的应用更加广泛。AIGC公司通过订阅服务、API接入等多元化商业模式来拓展收入渠道,从而增强自身的市场竞争力。随着企业逐渐认识到AIGC技术的潜力,预计B2B服务将在整体AIGC市场中占据主导地位。全球大语言模型市场将显著增长,OpenAI凭借ChatGPT的成功在市场上处于领先地位,而科技巨头如微软、亚马逊和谷歌也正通过技术创新和产品整合来追赶。
■应用层:技术创新应用推动市场发展和行业变革。
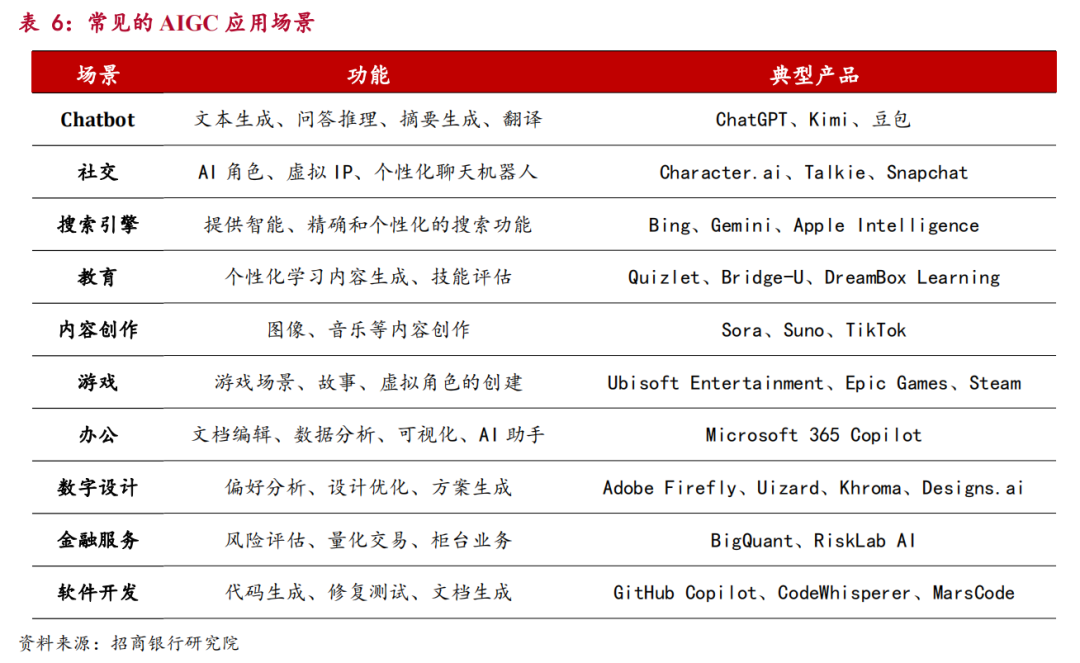
AIGC技术正推动ToC和ToB领域的创新与多元化应用,覆盖Chatbot、社交、游戏和内容创作等多个场景,并在企业层面提供提高效率、降低成本的解决方案。在电子设备领域,AIGC技术引发革新,特别是在智能手机、汽车和人形机器人的智能化创新中表现突出。各类AIGC应用爆发式增长,其中AI广告市场份额最大,药物研发、网络安全和IT服务市场增速最快。
在面向消费者领域,AIGC 技术满足了个人的日常生活需求,涵盖了如 Chatbot、社交、游戏、教育和内容创作等多个场景。在社交娱乐方面,AIGC 技术使普通用户能够以较低的门槛参与内容创作,激发创作灵感,用户可以通 过 AIGC 创作画作、文本、歌曲等。在教育领域,AIGC 技术被用于开发个性化 的学习工具和课程,帮助学生更高效地学习。此外,在搜索引擎和内容推荐方 面,AIGC 技术利用自然语言生成和机器学习等技术,快速生成新闻报道和文 章,并提供个性化的推荐服务。
在面向企业领域,AIGC 技术为企业客户提供了多种解决方案,帮助提高效 率、降低成本、创新产品,并增强市场竞争力。在办公领域,AIGC 技术能够 提升工作效率和质量,激发创意和乐趣,创造更便捷、高效和创新的办公体验。 在内容生产和媒体方面,AIGC 技术提供高效工具,提升内容产出效率和质量, 降低生产成本。在广告营销领域,AIGC 技术通过内容创新、制作成本节约和 流程效率提升,推动营销效果的增强。在游戏开发方面,AIGC 技术应用于智 能 NPC、场景建模和 AI 剧情等功能,提升游戏的创新性和玩家体验。在药物 研发领域,AIGC 技术在辅助诊断和药物研发过程中发挥着重要作用。
AIGC 技术正以其革命性的力量推动手机硬件和操作系统重构,引发手机产 业链生态的深刻变革。随着手机算力的显著提升和大模型的压缩与优化,操作 系统有望采用边缘计算与本地推理相结合的创新方式,在高效手机上实现轻量 级推理,同时将大部分计算任务放在云端。未来,更多的应用程序将通过调用 AIGC API 来实现内容生成、推荐系统和交互功能,从而减少传统手动编写内 容的依赖,使开发者能够更专注于核心业务逻辑的构建。这种变革将带来更个 性化的交互、更智能的任务管理以及实时生成的个性化内容。操作系统能够生 成适应用户个人风格和需求的 UI 设计、动态壁纸和主题,可以根据用户的使 用习惯自动安排任务,提供更加定制化服务。
AIGC 市场正处于一个充满机遇与挑战的初期阶段。尽管近年来 AIGC 技术 取得了显著进步,应用场景不断增加,但整体市场仍在探索和形成中。随着新 模型和应用层出不穷,企业和开发者不断寻求更高效、更智能的解决方案,以 满足不断变化的市场需求。AIGC 的应用场景从内容创作、营销扩展到医疗、 教育等多个领域,不同的行业对 AIGC 的需求和实现方式各不相同,企业正在 探索最佳的整合方式。除了大型科技公司,许多初创企业也纷纷进入这一领域, 推出各种创新的 AIGC 应用,进一步加剧市场竞争。随着技术的成熟和应用的 深入,预计未来几年 AIGC 应用市场将迎来更大的发展和变革。
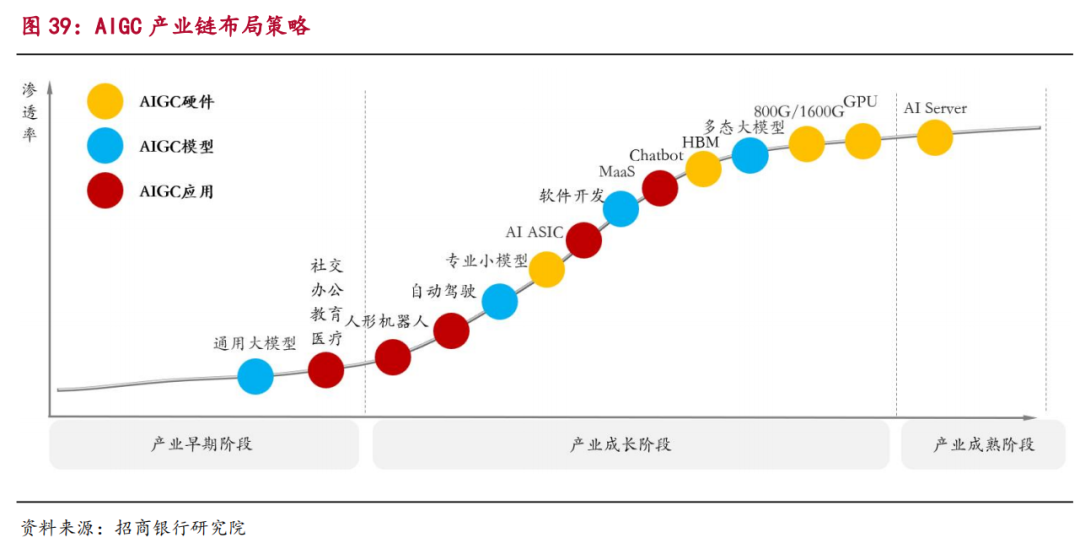
■业务建议。随着市场需求的不断增长,AIGC应用有望在多个行业实现突破,带来长远的发展机会,建议重点关注AIGC应用的长期机会。
此为报告精编节选,报告原文:
《信息技术-AIGC行业全景篇:算力、模型与应用的创新融合-招商银行[胡国栋]-20241108【38页】》请点击下方「阅读原文」跳转【价值目录】电脑站点下载阅读。



