


注:翻译是ChatGPT帮忙做的。原文链接:网页链接。我的季度投资者信和投资想法主要发在这个平台,欢迎订阅。
不知不觉间,已经到了11月,2026年也即将步入尾声。
距离我开始在 Substack 上写文章,转眼已将近四年。最初,读者不过是学生时代的几位老朋友,如今订阅人数已接近1,600人。
在一位朋友的建议下,我觉得,或许是时候回过头来,盘点一下过去四年我公开推荐或提及过的股票,看看它们究竟表现如何。这样做至少有两个理由:
第一,也是最显而易见的理由:如果这些推荐的长期表现并不好,甚至让跟随的读者蒙受了重大损失,那我或许就应该干脆停止推荐股票了。
第二,我也许能够从这次回顾中学到一些东西。
投资这场游戏,终究人人都有一张成绩单。而我和所有普通人一样,也喜欢赢。
因此,在 ChatGPT 的帮助下,我尝试整理了自己在 Substack 上公开推荐过的所有股票,并制作了一张收益统计表。我从未删除过任何一篇文章,也从未将任何内容设置在付费墙之后。
一位朋友曾开玩笑说,我的 Substack 简直是一项慈善事业——如果我愿意,完全可以靠这些订阅者赚上几万美元。但我始终没有这么做。事实上,对于那些愿意付费支持我写作的读者(在此向所有慷慨支持我的朋友们表示衷心感谢!),我还会将其中相当可观的一部分收入捐赠出去,用于支持环境保护事业。这也是我妻子非常重视的一项事业。
这张统计表基于两个假设。
首先,假设所有我公开推荐过的股票,无论是做多还是做空,都一直持有至今。
之所以采取这种方法,是因为我通常不会在卖出某只股票时专门发表文章通知读者。因此,假设读者能够准确知道我们何时清仓,显然是不公平的。
其次,所有股票一律以我公开发表相关文章时的市场价格作为买入参考,而不是我们基金实际的交易价格。
举例来说,我们买入腾讯时,股价还不到300港元,但等到我们公开发表文章时,腾讯已经接近500港元。因此,在这份统计中,我们采用接近500港元的价格作为买入起点。
同样,我们实际买入泉峰控股时,股价大约只有12至13港元,但当我公开撰文介绍它时,股价已经超过20港元。
简而言之,这份成绩单假设有一位**“傻瓜式”的读者**:他只是读到了我公开发表的投资分析,便不假思索地跟着买入,然后一直持有到今天。
如果真有这样一位读者,那么,他的投资成绩究竟会如何呢?
下面,就让我们来看看结果……
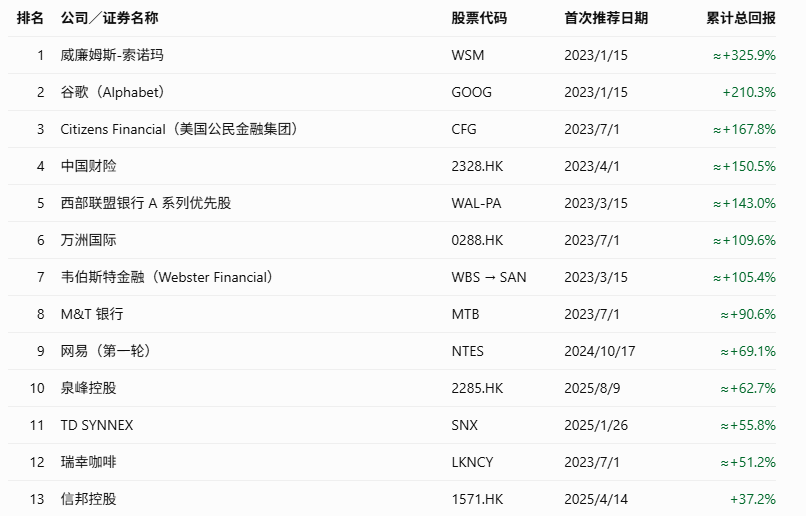
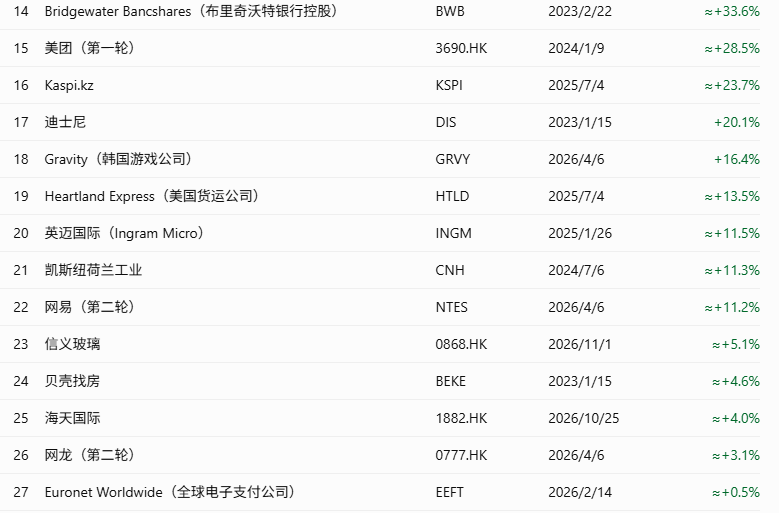
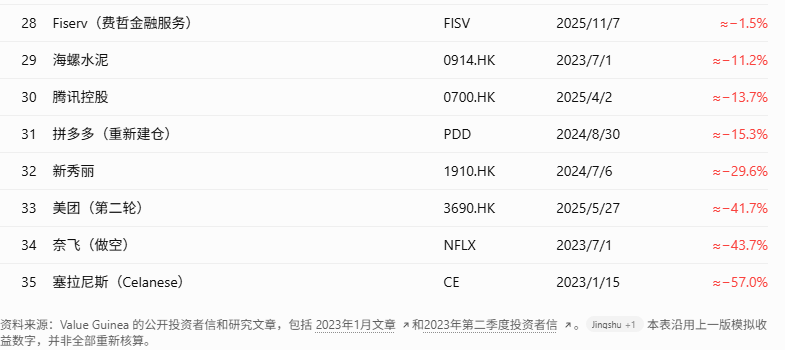
我想,这大概也算不上 Substack 上最差的一份投资成绩单吧……
在35笔投资中,有27笔目前处于盈利状态。做空奈飞(Netflix)造成了43.7%的亏损,但对于做空投资而言,我们通常需要将其与某个基准指数进行比较,例如标普500指数。自那篇文章发表以来,标普500指数(含分红)累计上涨了77.1%。因此,如果站在做空投资的相对表现角度来看,奈飞实际上应该算是一笔成功的投资,而不是失败。
这样算下来,35笔投资中有28笔取得了正面的结果,28/35 = 80%。换句话说,我在 Substack 上公开推荐的投资中,有20%出现了亏损。当然,其中有不少文章发表于2026年,甚至就在上个月,因此这些公司还没有足够的时间来证明自己。
我认为,在投资中,收益归因(Return Attribution)是一件极其困难的事情,但不幸的是,它也是投资者最需要掌握的核心能力之一。
困难之处在于,投资一半是科学,一半是艺术。而艺术的部分,总有无数种解读方式。随着时间推移,我们看待同一件事情的角度也会不断发生变化。
我所能做的,只是在每一个当下,尽可能诚实地记录自己的思考与反省。当然,这些想法也会随着时间的推移而改变。
1. 什么都不做,实在太难了……
很多人都听说过那个著名的富达(Fidelity)研究:据说,表现最好的投资账户,往往是那些账户主人已经把它们彻底忘记的账户。尽管这个广为流传的研究故事实际上并不存在,但它所传达的道理依然值得深思。
可是,天哪,想要忘记自己的持仓,谈何容易!
尤其是在市场波动剧烈的时候,比如上周,又或者2025年4月那样的市场环境。
更何况,我们这些职业投资人,总是以自己勤奋地、孜孜不倦地挖掘成百上千个投资机会为荣。我们身边的投资圈朋友,也在源源不断地向我们推荐各种新的投资想法。
这几乎就像是一场永无止境的精神拷问。
有时候,我们如果选择不行动,甚至会怀疑自己是不是变得懒惰了,是不是缺乏适应变化的能力。
除此之外,当一只股票毫不留情地一路上涨时,即便是专业投资者,也难免开始担心一场“不可避免的回调”即将到来。
但我们往往忘记了一件事情:从一朵花跳到另一朵花,并不会让我们摆脱风险。
卖掉一只不断上涨的股票,再去寻找另一只看起来更便宜的股票,本质上仍然需要承担风险。我们不应该被价格的涨跌所锚定,而应该把注意力放在企业的基本面上。
在这张成绩单里,表现最好的那几只股票,如今已经没有一只还留在我们的投资组合中了——我早在很久以前就把它们全部卖掉了。
如果当初能够一直持有,或许我们大家还能少交不少税呢。
巴菲特花了几十年才真正领悟这个道理。然而,即便是他,近年来也曾在约翰迪尔(John Deere,2016年)、甲骨文(Oracle,2019年)和台积电(TSMC,2022年)的投资上犯过类似的错误。
我也正在努力学习,如何让自己变得更加善于无所作为,如何不再轻易受到新闻和股价波动的影响。
2. 对周期性投资的偏爱……
我曾写过一篇文章,叫作 网页链接{《共振周期:一种潜在的超额收益来源》(Resonating Cycles as a Potential Source of Alpha)}。
那篇文章可以说是我截至当时投资框架的一次系统性总结。
但现在回头看,我开始觉得,试图把自己限定在某一种特定的思维框架之中,也许本身就是一个错误。
我应该尽量避免成为那个**“手里拿着锤子,看什么都像钉子的人”**。
也许,我当初写那篇文章,是为了向潜在投资者介绍自己;也许,我只是想为自己的投资方法建立一套所谓的“体系”,从而获得某种自我满足感。
但我真正应该做的,或许是建立一套芒格所说的多元思维模型网络(Latticework of Mental Models)。
当然,同时掌握并运用多种思维模型,绝非易事。
因为这意味着,在面对不同的情境和问题时,我们需要不断调动自己的“系统二”(System Two),进行费力而审慎的思考,去寻找、识别,并最终运用最适合当前情境的思维模型。
这是一项非常消耗脑力的工作。
但正如芒格所说:凭什么赚钱就应该是一件容易的事情呢?
正是因为我对周期性投资的偏爱,我当初买入威廉姆斯-索诺玛(Williams-Sonoma),是把它当作一笔逆向押注:押注2022年美国房地产市场和利率环境的悲观预期终将逆转。
尽管我一直知道,Williams-Sonoma 是一家非常、非常优秀的企业,但我当时更多地是在用周期性投资的思维看待它。
同样,我投资 Citizens Financial、Western Alliance Bank、Webster Bank 和 M&T Bank,也是一次逆向押注。
我的判断是,美国银行体系不会崩溃,而随着收益率曲线逐渐恢复正常,银行的净息差(Net Interest Margin,NIM)将得到修复,从而释放出强大的盈利潜力。
然而,当市场似乎开始认同我的判断、股价反弹了30%至50%之后,我便卖出股票,落袋为安。
可是,那些经营出色的企业,并没有因为我卖掉它们而停止创造价值。它们依然在不断地复利增长。
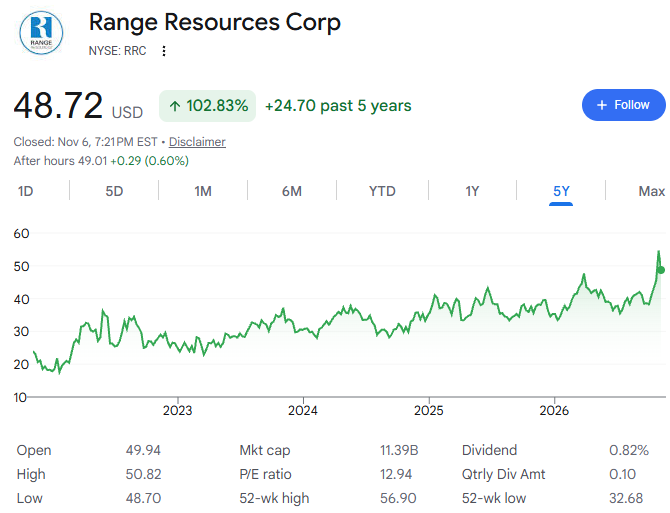
更不用说我迄今为止回报倍数最高的投资之一——Range Resources。
2021年年底,当 Range Resources 的股价达到每股17美元时,我兴高采烈地卖掉了手中长期看涨期权(LEAPS),锁定了一笔极其丰厚的利润。
然而,在此之后,这家公司的股价竟然继续以每年约24%的速度复合增长。如今,网页链接{EQT 甚至已经宣布了对 Range Resources 的收购计划}。
回头想想,我当时或许只需要躺在某个海滩上晒晒太阳,什么都不做,让 Dennis 和他的管理团队替我施展复利的魔法就好了。
周期性投资的思维框架,意味着我几乎不可能将一只股票持有许多年。
当然,在很多情况下,这种策略依然可能非常有效。更重要的是,它也符合我的专业背景、性格和个人偏好。
但我逐渐意识到,这套框架不能,也不会再成为我未来思考投资机会时唯一的方式。
3. 商业模式并不是一切,管理层和企业文化也不是
尽管我非常欣赏腾讯、拼多多和美团的管理团队,但我们必须面对一个事实:在我这个小小的投资样本中,它们恰恰是表现最差的几家公司。
我们不能简单地把问题归咎于它们是美国存托凭证(ADR),或者是在香港上市。毕竟,万洲国际、中国财险和网易都取得了非常出色的投资回报,尽管前两家公司的商业模式和管理团队,似乎并没有什么特别光鲜亮丽、令人兴奋的地方。
随着时间推移,我越来越深刻地理解了李录先生所说的那句:
这句话看似简单,但恐怕只有真正经历过漫长而惨烈的熊市的人,才能切身体会其中的分量。
而我的许多美国投资同行,恐怕至今还没有真正体验过这种滋味。看看上周发生的事情吧——标普500指数不过下跌了5%,就已经有那么多投资者和投资组合遭受重创……
腾讯的市盈率达到20倍时,我没有卖出,尽管当时我的直觉一直在告诉我应该卖。
我却破例选择了继续持有。
为什么?
或许是因为我太喜欢它的管理团队、商业模式,以及它在人工智能领域的潜力了。
然而,转眼之间,自由现金流所支撑的估值吸引力似乎就消失了。
同样,当拼多多的市盈率达到15倍时,我也没有选择卖出。那时,公司的资产负债表还没有被源源不断涌入的现金所淹没,但我始终认为,对于一家成长型企业来说,15倍市盈率不应该是一个合理的估值水平。
结果,转眼之间,增长却消失了。
直到今天,我仍然相信,这两家公司长期来看会为股东创造非常出色的回报。这也是为什么腾讯和拼多多依然是我们投资组合中最大的两个持仓。
但我也必须坦诚承认,如果当初没有投资这两家公司,我们完全有可能取得好得多的投资收益。
要说我们真的理解一门生意,谈何容易。
不过,别忘了,这里的第三点似乎又与第二点,甚至第一点相互矛盾。
所以,每一笔投资最终还是必须具体问题具体分析。
举个例子,当初我买入威廉姆斯-索诺玛(Williams-Sonoma)时,它的企业价值与自由现金流之比(EV/FCF)还不到10倍,而且市场上有大量投资者在做空它。
而如今,它的估值已经接近30倍 EV/FCF。
在这种情况下,继续长期持有它,真的还是一个好主意吗?
我想,这也正是投资如此困难的原因吧。
投资终究有其艺术性,而这种艺术性恰恰体现在:面对不同的情况,我们很难找到一条放之四海而皆准的原则。
4. 我们总是放大亏损带来的痛苦,但果断清理那些失败的投资,真的能够释放大量精力
我们都有这样的毛病。
我们不喜欢承认自己犯了错误。
对于那些已经亏损的投资,我们反而会投入更多的时间和精力去研究、去思考、去寻找新的证据。
或许在潜意识里,我们总觉得,只要自己再努力一点,再多做一些研究,那些失败的投资就有可能奇迹般地变成成功的投资。
但现实往往并非如此。
烂股票往往还是烂股票。就像人一样,企业通常也不会突然之间脱胎换骨。
我曾经花费不少时间和金钱,与 Euronet 的首席执行官 Mike Brown 共进晚餐,深入交流。
但无论我和他吃多少顿饭、聊多少个小时,都无法改变一个不可逆转的事实:
依赖实体网点的传统跨境汇款业务,恐怕再也回不到过去了。
同样,我在塞拉尼斯(Celanese)身上经历的挫败感也是如此。
当时的首席执行官 Lori Ryerkerk 曾经信誓旦旦地向投资者承诺,他们有能力控制公司的债务问题,因为塞拉尼斯自上市初期以来,就一直有过类似的经营经验。
但这些空洞的承诺,并不能改变一个无可辩驳的现实:
来自亚洲,尤其是中国的低成本尼龙66产品,正在大量涌入市场,并不断侵蚀塞拉尼斯海外业务的利润率。
无论管理层如何解释,无论我投入多少时间去研究,这个基本事实都不会因此改变。
如果当初我能够果断地、彻底地放弃这些失败的投资,那么原本耗费在它们身上的大量时间和精力,就可以被释放出来,用于研究其他无数可能更有吸引力的投资机会。
你看,这第四点似乎又与第一点产生了某种矛盾。
有时候,我们需要果断行动。
但有时候,我们恰恰需要保持耐心,什么都不做。
真正困难的,显然是如何在不受情绪干扰的情况下,冷静而客观地区分这两种情况。
就像人生中的其他一切一样,我们的思想和观念,总会随着时间和经历不断演变。
今天看来颠扑不破的真理,到了明天,也许就成了一个笑话。
但终身学习的过程,永远不会停止。