(静物,梵高)
区块链要落地,目前看最快的领域有两个,一个是游戏,一个是金融。而区块链的金融跟传统的金融或互联网金融也是完全不同的物种。
基于对区块链落地的兴趣,蓝狐笔记一直对区块链领域的金融非常感兴趣。之前也看过Saltlending、Ethlending、Jibrel 、DCC、Ripio、Nexo等不少区块链金融领域项目,Ethlending在上线几个月贷出的eth超过15,000个;Saltlending高峰期的估值超过2亿美元,在区块链数字资产排行榜上曾位居前30位。这些都显示了区块链金融服务项目的潜力。
从逻辑上看,基于区块链技术,可以让金融服务的数据透明和公开,可以点对点服务,可以通过智能合约自行运作,对于传统金融和互联网金融都有降维打击的可能。
但要真正落地,依然离不开风控体系,尤其是信用贷款,做好风控,依然是核心竞争力,毕竟金融首先考虑的不仅是资产的收益,更是资产的安全。
不用怀疑,会有越来越多区块链金融项目的诞生,正如当年互联网金融曾经出现过的那样。最近蓝狐笔记关注到LendChain的区块链金融项目,它的模式和所依赖的基础,让它具有独特的优势。
LendChain的新金融
新金融的概念之前是互联网相对于传统金融而来,随着区块链技术的诞生,基于区块链的金融提升了发展层级,这里蕴含的机会会随着区块链项目探索的深入,不断爆发出新的创新模式,释放出新的威力。
LendChain的目标是成为去中心化数字资产金融服务平台。从2017年数字资产市场爆发以来,整个市场资产从不到2000亿美元到年底攀升至6000亿美元的规模,虽然目前市场进入熊市,但整个市场规模依然有2500多亿美元规模,更重要的是目前持币用户规模已经大大提升,全球eth持币用户达到3700多万,且每天约超过7万新增地址的规模不断递增,按照这个速度,年底持币地址数会超过5000万,即使考虑到一个人有多个地址,去重一部分,整体的用户规模也是非常可观的。而且,这里还大批比特币用户没有计算进来。
更重要的区块链项目越来越多,虽然目前是熊市,但丝毫没有影响更多的人参与进来,几乎每天都有十多个项目在融资,区块链的市场在放缓,但从来没有停止。
随着越来越多落地项目的诞生,关于数字资产的管理,关于数字资产的金融服务需求会越大越大。虽然我们今天看到在交易所交易是目前数字资产市场的主要用户场景。但随着市场的成熟,数字货币的投资、借贷、保险、期货等金融服务的需求越来越多。
比如一个持有数字资产代币的用户,在熊市时,急需要资金周转,但又不舍得买出代币,这个时候借贷的需求出现。又比如,做数字货币投资的用户,手中并无eth,但最近eth价格波动大,该投资者可以通过usdt抵押借入eth,然后以合适价格把eth抛售,当eth价格下跌再买入,然后偿还给投资人,由此获得收益。
对于善于投资的用户来说,通过借贷可获得更多代币进行资产的增值。而另外一个方面,有不少致力于长期投资的数字资产持有人则可以把自己btc或eth等通过借贷方式获得稳定的收益。
通过这些金融产品,可以让一些数字资产持有人在波动的金融市场获得更多收益。在现实场景中,也已得到验证。2018年3月27日,布洛克城针对创世居民推出了理财服务:余币宝,仅用15秒30,000GXS额度被一抢而光。这充分说明,对于拥有数字代币资产用户来说,有很强的理财需求,尤其是在熊市,通过数字代币理财服务,可以获得更多代币,是实现资产增值的方式。
LendChain从它的业务规划看,包括了数字代币的抵押贷款、信用借贷、理财产品、私募基金、债券等金融产品服务。
从长远看,LendChain会把领域拓展到数字代币之外,随着线下资产token化,比如房产、汽车、股权、股票、债券、基金、期货等,LendChain的分布式金融产品服务会把触角拓展进更多领域,同时,随着模式成熟,可以跨地域扩展到全球。
从这个角度,LendChain不仅仅是要做数字代币的借贷服务,它更要打造出一个分布式的数字资产金融服务平台,而且是基于全球的。它的本质上是要通过区块链把数字资产的持有人和数字资产的需求者直接点对点连接起来,让资产持有人和需求者都能够以更低成本满足各自的需求,代币持有人找到合适的借贷人,实现资产的增值收益;借贷人通过更低成本借入数字资产去实现更多的流动性,获取更高的资产收益等。
LendChain让业务自然生长出来
LendChain业务是随着数字资产业务发展逐步生长出来的。首先,团队创始人阿一曾在公信宝担任CMO,从公信宝的业务上,也看到了数字资产理财和融资的需求。这些已经落地旺盛需求让业务生长有了天然基础。
LendChain虽然目标是要成为数字资产的金融平台,但从一开始,并不是什么金融业务都做,而是顺势落地,让业务自然发生。目前看,数字货币金融服务中,最自然的业务就是抵押类借贷。
所有的金融产品和服务,不管是传统金融、互联网金融或区块链金融,从模式持续的角度,有一个共同之处,就是风险控制。基于数字货币的抵押类贷款在风险控制上是相对安全的。它远比房产、汽车等资产抵押更容易交割,比信用贷风险更低,是一个相对完美的业务模式,这也是属于区块链数字资产的特有金融模式。
LendChain首先从风险最低收益最稳的金融产品入手。具体来说,LendChain的数字资产借贷服务是指以数字资产代币作为抵押物进行融资。
LendChain的整个借贷流程通过智能合约执行,所有行为都是上链的,包括发布融资需求、抵押资产锁定、借款标的、投资操作、到期还款、逾期交割等。过程透明、公开、没有人为操作,可以最大限度保证投资者的利益,避免了传统中心化P2P互联网金融平台跑路的风险,而且整个过程无需像传统互联网金融一样,需要用户上传各种征信资料,上传完之后平台还得进行信用等级评估,确定额度,甚至还得进行人工审核等。
LendChain平台的借贷流程很简单。从借款用户角度,只需简单操作即可完成。第一步进行身份和安全验证。第二步创建抵押物:借款用户充值一定数量的数字代币作为抵押物。目前支持btc、eth、gxs等。第三步发布借款标的:输入借贷数字代币(btc、eth、usdt、bitCNY、GXS等)、自定义利息(官方会建议合理范围)、期限等。发布后,抵押代币被自动锁定。
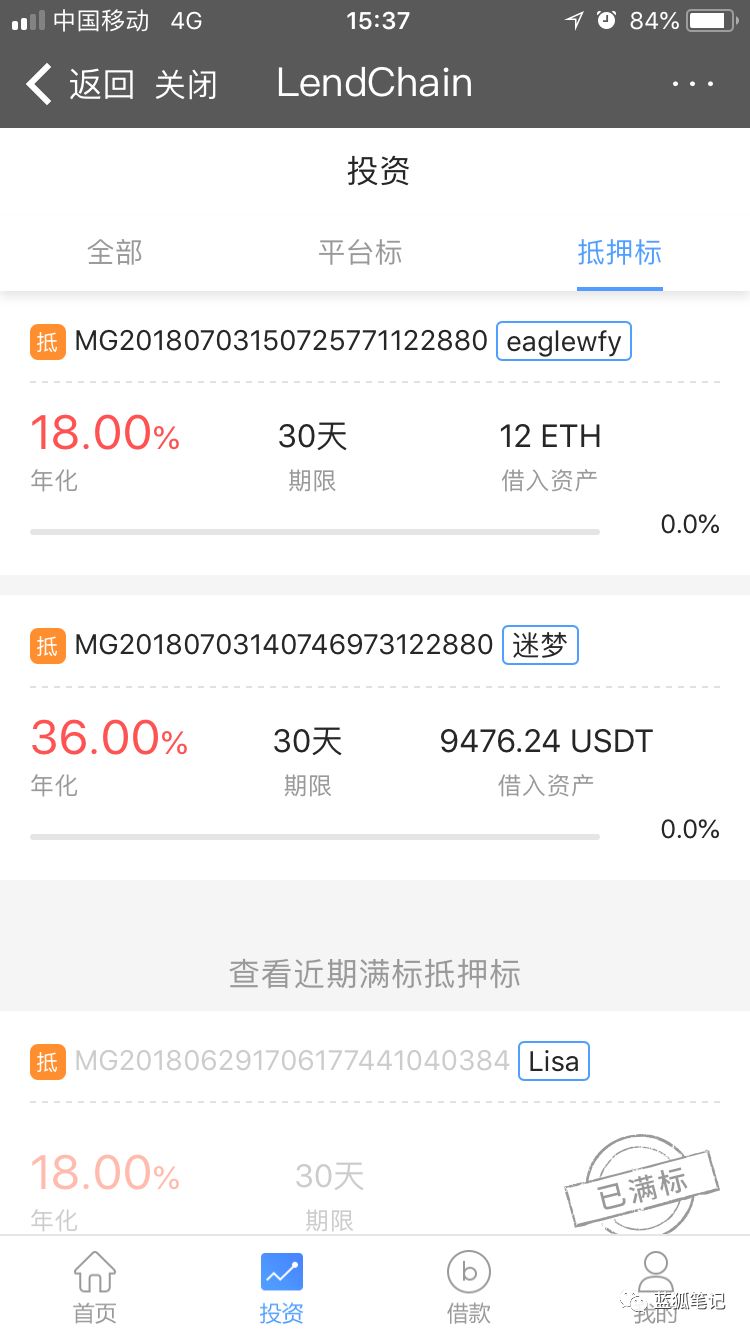
如果24小时内,借款标的筹满100%,借款生效。如果未筹满100%,或24小时内抵押代币的价格下跌超20%,标的自动失效。借款成功后,到期归还即可。
从投资者的角度,投资的流程也非常简单。投资者也只需三步,第一步是登录LendChain平台;第二步选择投资标的:根据利率、期限、代币类型等不同选择自己的投资标的。第三步充值并申请:充值所选标的需要的数字代币,最后提交申请即可。
如果投资标的在24小时内筹满,投资生效,到期后投资人会收到本金和利息。借款人到期时,自动归还借贷的数字代币和利息即可。如果产生逾期,借款人最终还款后,投资者除了收到原本利息收益,还会收到逾期手续费。
在这个数字资产的借贷模式中,风险控制的关键是抵押物,但是作为抵押物的数字代币本身是有价格波动的,如何来设计抵押率?如果抵押资产出现暴跌,如何来保证投资人的利益?
LendChain为了控制风险,设置新用户的抵押率为50%,也就是如果你是新用户,你有价值10,000美元的btc,那么,你只能借贷价值5,000美元的USDT、bitCNY、eth等。目前Ethlend上,借贷代币不能超过抵押代币价值65%,在风控上相对宽松。
当然,LendChain会根据用户的信用记录,在抵押率上会做浮动,信用记录主要来源于用户之前的借贷记录,还有基于公信宝的信用数据等,根据不同的信用等级,会有不同的抵押率。
由于数字代币具有巨大的波动性,一旦暴跌,光靠抵押率不足以保护投资者利益,这里涉及到抵押资产的平仓机制。LendChain为每笔贷款的抵押资产做评估,制定警戒线(70%)和平仓线(50%)。一旦抵押的代币达到警戒线,系统会提示贷款人增加抵押物,满足抵押率要求,以免被平仓。如果抵押的代币资产达到平仓线,平台会对抵押资产进行交割处理,会把锁定的抵押贷币转移到投资人的账户。当然,由于市场波动原因导致平仓,贷款人的抵押物被交割,不会因此产生信用污点。
为了让抵押借贷流程变得简单,LendChain会通过智能合约管理抵押资产,跟主流交易所对接,实时获得抵押数字资产价格以控制风险。一旦触及平仓线,智能合约会自动交割抵押的数字资产。
除了暴跌导致的平仓之外,还有一种情况也会把抵押资产进行交割处理,就是当用户逾期达到极限后,目前设定期间为一周。在一周内多次提醒依然不按时归还贷款。LendChain平台首先会扣除逾期手续费,然后将抵押物进行交割,同时逾期记录会上链,会影响用户的信用评级。
最终来说,由于抵押资产存在,抵押率是50%,用户如果逾期不归还贷款,投资人不会面临资金风险。
LendChain在借贷的币种、利率上也让用户有更多的选择权。利率由借款用户来设定,不过,平台本身会设定利率范围,保证投资者利益。前期LendChain开放按日计息的产品,另外借的币和还的币必须是同一种代币。
如果发生逾期,涉及到逾期费用,也涉及到信用污点,会上链。逾期费目前是每日本金*利率*2。如提前还款,需要支付贷款本金、利息,以及违约手续费(剩余天数利息总额的50%)。
除了抵押借贷之外,LendChain后续随着用户借贷记录的增加,还有通过公信宝信用记录的帮助,会逐步介入数字资产的信用贷款中。
在传统的互联网金融信用贷款中,风控流程复杂。从用户体验上,尤其是借贷用户的体验不是很好。不仅流程复杂,隐私也得不到保护。
LendChain进入信用借贷领域也是随着业务发展而自然生长出来,首先是随着它的抵押借贷产生了用户的信用记录,二是它有一个合作伙伴公信宝,LendChain计划与GXChain公链实现对接,与公信宝的用户实名数据打通。
在这个数据的基础上,LendChain团队可以构建基于大数据的风控模型,可以实现对用户的信用评估,为不同的信用等级的用户提供不同额度和期限的小额数字代币信用贷款。
信用贷款虽然风险更高,但也可以带来更大的业务量,坏账率也是必然存在的,不过只要控制好风险比率,整个业务模型是有机会发展起来的。更关键的是信用借贷的规模会比较庞大。这里的核心竞争力是风控管理。
除了借贷业务,LendChain也有针对持币用户的理财产品。对于很多持币用户来说,尤其是对稳健收益有较大需求的持币用户,与其把代币放在钱包,还不如通过理财获得更高收益。
除了以上提到的为投资者提供抵押借贷和信用借贷的理财标的,LendChain还提供多样化的理财产品,满足不同收益和风险偏好的投资者。
这些理财产品包括了量化基金、私募基金、矿场项目、大客户抵押做市项目、债券等。比如私募基金,LendChain跟优质的私募基金合作,通过把份额分成多份,可以让普通的投资人也参与到优质私募基金的投资中来,获得早期投资的较高收益。同时,为了满足流通性,理财产品的收益权可以进行转让。
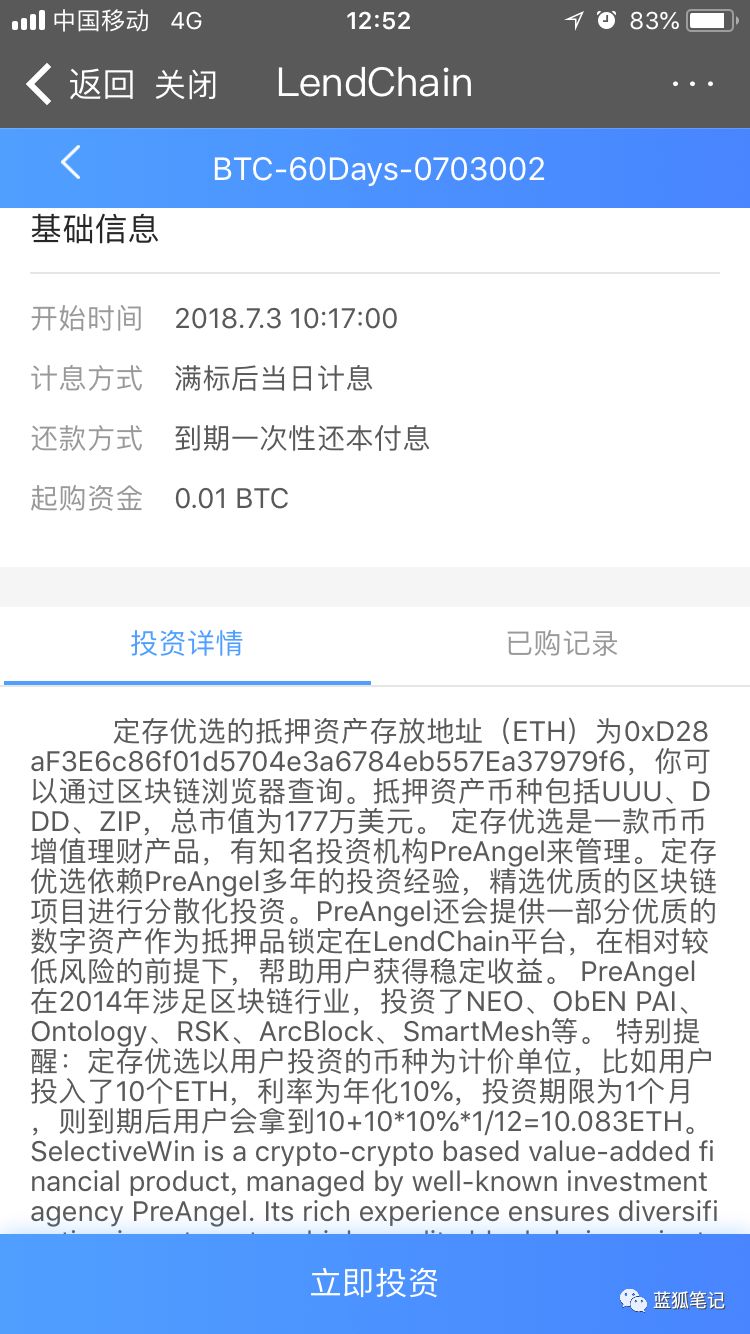
又比如债券的理财,也有机会成为区块链项目后续融资的一种方式。债券在金融市场的规模远超证券市场。假如说,未来一个主流的区块链项目,为了业务发展,需要融资100,000eth,用于扩展业务。那么,它可以在LendChain上发起债券融资,项目可以用一定的代币和其他抵押物做担保,已增加投资人的信心。投资人也可转让债券,以获得资产的流动性。
LendChain让分布式平台来拓展它的想象力
LendChain之所以是新金融,一个很重要的原因是它是基于分布式的金融服务平台。一是它改变了传统金融平台,包括互联网金融平台的中心化属性所带来的弊端。二是它跟其他平台实现合作,让分布式的金融产品服务可以无处不在。
首先来看分布式特性给它带来生命力。
LendChain通过去中心化分布式的金融服务平台可以解决传统金融和互联网金融平台中心化的很多弊端。
就拿贷款来看,18世纪之前贷款以抵押贷款为主。而今天,信用贷款已经很普及,比如通过FICO进行风险评估,互联网金融充分利用大数据和人工智能技术,开发出了新的信贷决策系统,一直在进步,确实对于信用借贷的普及,推动普惠金融意义,但中心化操作依然有问题。
比如说,数据的真伪难辨。第三方机构的数据并不完全可信;数据存在孤岛,不同用户数据在不同的系统,信息校验成本高,借款人在不同的信贷平台进行借款,平台之间数据不共享,无法掌握用户是否存在多头借贷;隐私方面,也无法得到保障,用户为了获得贷款,授权互联网借贷平台爬取自己有信用卡消费记录的邮箱,爬取支付购买记录,淘宝购物记录,爬取通话记录,这些数据包括个人姓名、电话、地址、消费记录、通话记录,甚至哪天去哪个餐厅吃饭,在哪个酒店住宿,花费了多钱,都是一清二楚。
这些涉及隐私的数据,虽然可以脱敏处理,但由于中心化服务器,存在被攻破可能,也存在内部员工盗取用户数据可能,用户隐私在这种情况下,几乎无法得到任何保障。
在越来越多重视隐私和安全的时代,长期看,这种互联网金融信贷模式不可持续。此外,中心化信贷存在一个自身无法解决的深层矛盾。这个矛盾就是它的成本、效率以及利益分配不合理。
成本包括坏账成本和运营成本,具体来说,包括了不还钱的成本、风险评估成本、获客成本、催收成本,这些流量成本、风控成本和坏账成本最终来说要通过向借款人收取费用才能运转下去。这意味着真正有信用人的需要付出更多成本。
效率方面,由于要验证用户身份、信用记录、借款记录等,需要借用大量贷款中介等服务,效率低,费用高。
最后利益分配问题,随着互联网借贷平台等中介机构掌握越来越多用户数据和借贷记录,拥有了更多的信息垄断能力,导致一些机构暴力,甚至有年化利率超过100%,更有甚者,小额贷年化利率曾超过300%,非常不合理。
要解决传统金融中介机构或互联网借贷平台问题的最佳方式是区块链的去中心化模式。区块链可以解决数据垄断的问题,让数据的所有权和控制权回归用户。让中介平台无法通过垄断数据实现溢价暴利。通过区块链区去除中间方,通过智能合约根据市场定价,价格更合理,给贷款人和借款人更合理利益。
通过区块链的去中心化存储体系也可以解决个人隐私数据泄漏和被平台买卖的问题。总的来说,通过去中心化的模式,可以重塑传统金融机构和互联网信用借贷平台的诸多弊端,推动区块链新金融模式的诞生。
LendChain通过区块链技术可以建立满足不同用户需求的金融服务平台。
其次,LendChain会充分利用其他平台的力量一起拓展业务。
LendChain自身平台提供多终端的服务,包括PC、H5、微信、IOS和安卓手机端。
LendChain会充分利用公信宝平台优势,它的区块链基于GXChain公链开发,实现数据打通。所有贷款会上链,让用户信用数据不断增加。
为了尽快让金融产品和服务落地,LendChain也会基于GXChain公链开发Dapp,比如实名认证系统、用户信用评级系统、分布式的P2P借贷平台、抵押数字资产管理系统、Token合约等。这些应用都为后续业务积累了大量宝贵数据。
LendChain的代币是LVCOIN,也是基于GXChain开发。LVCOIN代币主要用于手续费、VIP会员费、投票上币以及融资抵押。
手续费是指用户在使用LendChain平台业务需要支持一定比例的服务费,使用LVCOIN支付则获得折扣。比如说用户使用10btc贷款5btc,需要扣除0.05btc手续费,如果用LVCOIN支付,只需支付0.025btc的等值费用。
用户通过支付一定数量的LVCOIN购买VIP会员,VIP会员主要是投资大额资产的用户,比如可以把要投资的资产锁仓,设定利率和金额,系统在出现符合要求标的的情况下,优先帮VIP会员抢标。
投票上币是指由用户用LVCOIN代币投票决定新增那种代币,新增代币可以用于借贷、理财等服务。最后,与投资机构、做市商、项目方、交易所等融资需求方合作,也需要他们抵押主流代币和LVCOIN做保证金。
另外LendChain还有回购LVCOIN机制,每个季度会把当季20%的收入用于回购并销毁,可通过区块链浏览器查询。
最后,为了让更多平台可以利用LendChain的服务,所有平台都可以通过API接入LendChain,获得各种金融产品和服务,实现共赢。
前几天,蓝狐笔记注意到LendChain登陆比特派钱包APP,这意味着比特派用户也可以享受到LendChain的抵押贷款、代币理财等金融产品和服务。
最终来说,LendChain会开源,把LendChain变成一个去中心化平台,让所有资产通过智能合约实现,实现一个完全自运转的金融服务平台。
结语
金融和区块链结合给我们的带来更多可能性。通过去中心化方式,通过链上记录信用的方式,给我们更多透明和公开。同时,数字资产本身的金融会产生新的模式,比如数字资产本身的抵押借贷,都呈现出跟传统金融模式的不同特点。
随着对区块链新金融探索的深入,还会有更多模式会被创新出来。
LendChain在众多区块链新金融项目中有自己独特的基础和优势。它从数字资产抵押借贷入手,让业务自然发生和生长,落地步骤清晰。它跟公信宝深度合作,基于公信链开发,能够充分利用公信链上的数据,让后续的信用借贷等业务能够快速发展。
团队在金融借贷领域都有多年经验,这让它的落地有更多基础。期待LendChain在区块链新金融上探索更多创新模式。
风险警示:蓝狐所有文章都不构成投资推荐,投资有风险,建议对项目进行深入考察,慎重做好自己的投资决策。
想要深入了解区块链,长按下面二维码关注“蓝狐笔记”区块链公众号:lanhubiji 或加入知识星球:https://t.zsxq.com/iaQNnIq